
AI 工作實務 · TDR 財經・併購分析
Salesforce 擬以 56.6 億美元收購 Braze:企業 AI 的下一戰,能否把即時互動變成實際成交?
56.6 億美元買下的是即時互動能力;能否帶來增量成交,仍待驗證。核對 SEC 季報、重算 6.21 倍指引營收估值,從成長、毛利與整合風險看懂這筆擬收購。

本文目錄
一、買的不是另一套寄信工具,而是即時決策與觸發能力二、56.6 億美元,評價的究竟是什麼?三、重算財報:成長是真實的,但毛利率並未同步提高四、Salesforce 為何需要 Braze?關鍵在資料之後的最後一段流程五、何時才有資格說「AI 帶來成交」?六、收購案仍面臨什麼反證與風險?七、後續真正應追蹤的四個數字結論:AI 的最後一哩不是發出訊息,而是能否被驗證的商業成果原始資料與查核來源TDR 財經|企業軟體與 AI 產業分析
研究截止:2026 年 10 月 21 日,臺灣時間
交易狀態:已簽署最終收購協議,尚未完成交割
2026 年 10 月 20 日,Salesforce 宣布與客戶互動軟體公司 Braze 達成最終收購協議,預計交易企業價值約 56.6 億美元。這筆交易的意義,不只在於一家大型 CRM 供應商再度花錢買進成長型軟體公司,更在於它試圖補上企業從「理解客戶」到「即刻採取行動」之間的缺口。然而,真正值得企業管理者與投資人追問的,並不是 AI 能不能生成更好的行銷文案,而是它是否能在正確時間選擇正確行動,並帶來可以歸因、可以計算成本的成交或留存成果。
收購協議不是交割完成。Braze 在美國證券交易委員會的 8-K 申報記載,雙方於 10 月 19 日簽署合併協議;Salesforce 次日發布公告。交易預計於 Salesforce 的 2028 會計年度完成,仍取決於 Braze 股東及主管機關核准等條件。[S1][S2] 本文將交易條件視為已公告事實,把交易綜效視為尚待驗證的企業假設,不混用兩者。
一、買的不是另一套寄信工具,而是即時決策與觸發能力
傳統 CRM 擅長整理客戶、商機、客服紀錄和企業交易流程。對大型企業而言,困難常常不在於「沒有客戶資料」,而是顧客行為變化之後,資訊無法立即傳到行銷與服務系統。當顧客瀏覽商品、放棄購物車、再次開啟 App,或剛完成交易時,如果系統必須等待批次同步,最適合互動的時點可能已經消失。
Braze 的核心產品價值,在於即時事件串流與跨通路客戶旅程編排。官方公告提到,它可以綜合行動 App、網站、電子郵件、SMS、WhatsApp 等管道,根據顧客當下的行為更新資料、決定內容及觸發互動。其 BrazeAI 則用於調整內容、優惠、管道與發送時機。[S1] Salesforce 希望將這套能力接入 Data 360、Customer 360、Agentforce 等架構,增強 Marketing Cloud 的即時個人化服務。
從第一性原理看,企業願意付錢買軟體,不是為了「讓訊息送得更多」,而是要降低顧客經營成本、提高有效互動、保住關係,最終擴大客戶終身價值。因此,這筆交易應被理解為一次將「客戶脈絡」與「行動執行」結合的策略,而不是 AI 已經自動完成交易的證明。官方公告並未提供併購後轉換率提升的實績,任何「成交已成倍成長」的說法,在目前都沒有足夠根據。
二、56.6 億美元,評價的究竟是什麼?
Salesforce 公布的約 56.6 億美元是企業價值(Enterprise Value),不是可以直接等同於股東現金對價總額的數字;合併協議載明,符合條件的 Braze A 類普通股將以每股 47.50 美元現金轉換。[S1][S2] 路透社以收購前一交易日的股價計算,指出每股收購價約有 58.1% 溢價。[S6] 這個高溢價反映 Salesforce 願意支付明顯高於公告前市價的價格,但不能單憑溢價就推定交易划算或昂貴。
若以 Braze 2026 年 9 月最新公布的 FY2027 全年營收指引 9.10 億至 9.13 億美元,中值 9.115 億美元作為分母,將 56.6 億美元企業價值除以 9.115 億美元,可得到約 6.21 倍的企業價值對全年指引營收倍數。[S1][S4] 此值是 TDR 財經自行重算的比較指標,不是公司披露的估值倍數。指引是管理層預測而非已實現收入;實際收購對價、財務結構與交割後情況仍可能變化。
另一個觀察角度是現金流。Braze 最近一季雖已產生 2,420 萬美元營業活動現金流,並依公司 Non-GAAP 定義揭露約 2,170 萬美元自由現金流,但仍有 GAAP 淨損。成長率、毛利率、現金流與最終 GAAP 獲利,回答的是不同問題,不可互相取代。[S3][S4]
三、重算財報:成長是真實的,但毛利率並未同步提高
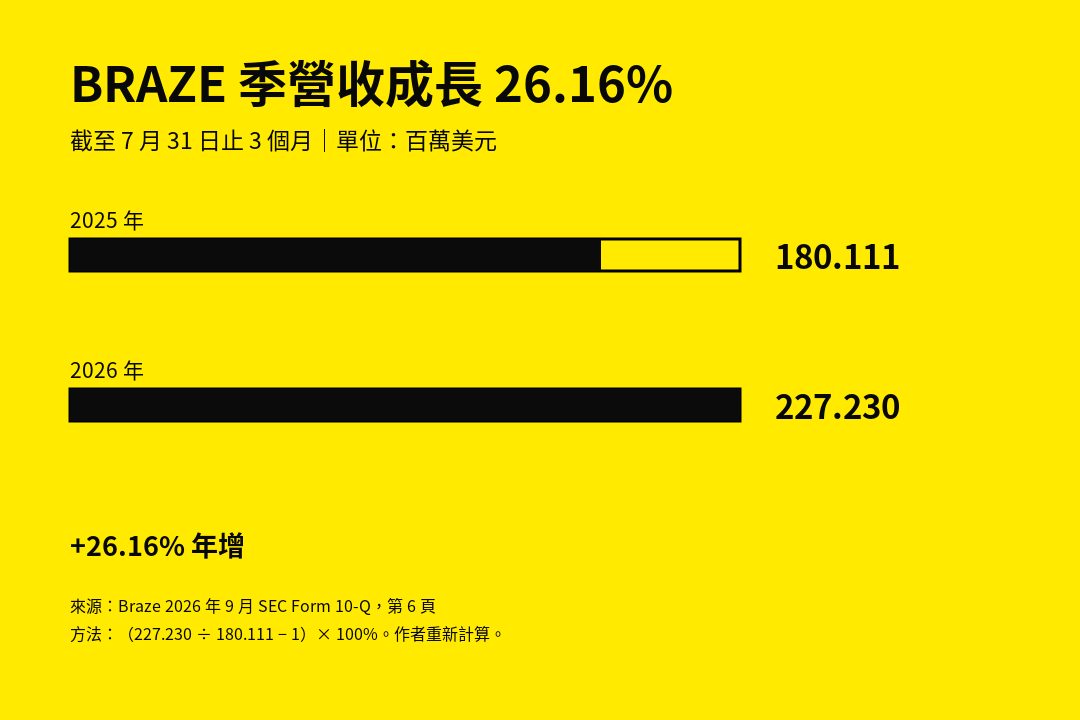
以下以 Braze 向 SEC 申報的 10-Q 原始數字重算,單季期間分別截至 2025 年與 2026 年 7 月 31 日。美國 GAAP 數據均採合併口徑,表中營收、營業損益及淨損的單位為百萬美元,百分比在最終呈現時才四捨五入。[S3]
| 指標 | 2025 年同期 | 2026 年最新一季 | 變化 |
|---|---|---|---|
| 營收 | 180.111 | 227.230 | 年增 26.16% |
| 毛利額 | 121.890 | 151.856 | 增加 29.966 |
| GAAP 毛利率 | 67.67% | 66.83% | 下降 0.85 個百分點 |
| GAAP 營業損益 | −38.753 | −18.123 | 虧損縮減 20.630 |
| GAAP 營業利益率 | −21.52% | −7.98% | 改善 13.54 個百分點 |
| GAAP 淨損 | −27.763 | −18.308 | 虧損縮減約 34.06% |
計算方法:營收年增率=(227.230 ÷ 180.111 − 1)× 100%;毛利率=毛利額 ÷ 營收;營業利益率=營業損益 ÷ 營收;百分點差額採當期比率減前期比率。數據出自 10-Q 第 6 頁損益表,非依新聞稿的約數回推。[S3]
這張表呈現出很有意義的兩面性。首先,單季營收成長 26.16%,營業虧損率改善超過 13 個百分點,顯示成長正在改善費用相對營收的負擔。其次,毛利率略微下降,說明收入擴張未必同步帶來更高的每元營收毛利。若只擷取營收年增或自由現金流改善,容易高估獲利能力;若只看 GAAP 淨損,又會忽略營運槓桿正在變化。
Braze 同期的留存與大型客戶指標也值得注意。其最新 10-Q 披露,過去 12 個月的金額型淨留存率為 110%,高於前一年同期的 108%;年度經常性收入達 50 萬美元以上的客戶數,從 282 家增至 361 家。[S3] 這是既有客戶擴張能力的線索,但它衡量的是 Braze 自身的訂閱關係,不是下游客戶在購物網站的成交率。
四、Salesforce 為何需要 Braze?關鍵在資料之後的最後一段流程
Salesforce 在截至 2026 年 7 月 31 日的 FY2027 第二季營收約 113 億美元,年增約 11%。公司表示 Agentforce 的年度經常性收入超過 15 億美元,但也明確說明該指標自這一季起包含 AI 產品、Slackbot 與 Headless 360,因此不能簡化為某一款純 AI Agent 產品的實際收入。[S5] 這點對投資分析尤其重要,因為平台組合口徑的 ARR 擴張,和單項產品的自然成長、利潤率以及客戶可實現的投資報酬,仍有距離。
假設一家公司已能把購買紀錄、客服需求與網站事件整合在 CRM,下一個問題就會變成「誰在何時、使用哪一個通路、傳遞什麼內容、是否應該不要打擾顧客」。Braze 的強項是把行為訊號快速轉成客戶互動流程,Salesforce 的既有優勢則在於跨部門的客戶脈絡及商業工作流程。兩者若能順利整合,企業或許可以減少工具間的資料搬運、縮短反應時間,也能更完整地追蹤觸達之後的服務與銷售結果。
但是,技術上的串接可能性不等於財務上的併購綜效。實際能否增加收入,還要受資料品質、顧客同意、跨通路身份辨識、訊息成本、商業流程成熟度與統計實驗設計影響。對 Salesforce 而言,也必須證明新功能能帶來額外付費、提高既有客戶留存,且這些收入足以支持整合、銷售與研發成本。
五、何時才有資格說「AI 帶來成交」?
企業評估 AI 客戶互動系統時,常將開信率、點擊率、互動數或 AI 執行次數當成成果。這些數字可以測試系統是否運作,卻不能直接回答投入是否創造增量收益。即使新流程上線後訂單上升,也可能是季節需求、促銷折扣、整體流量變動或其他廣告所致,不能自動把所有成長歸功於 AI。
更嚴謹的方法是先定義一個具體客戶行為,例如「加入購物車但 24 小時內未付款」,再依合適的隨機分派方式建立測試組與對照組。測試組接收事件觸發的個人化提醒;對照組保留既有做法。兩組必須使用一致的觀察期間與成交定義,再比較增量成交率、每次新增成交成本、毛利貢獻、退訂或客訴率。這是建議採用的衡量方法,不是 Salesforce 或 Braze 已公告完成的實驗。
假設 AI 流程讓點擊率提升,卻也引發更高折扣、更多訊息發送費與退訂,營收或許增加,毛利貢獻未必改善。因此董事會或營運主管更應要求看到每 1,000 名合格顧客的增量毛利、客戶留存、人工介入成本,以及系統總持有成本。只有當收益改善能與成本清楚相減,才有足夠依據評估投資報酬。
對台灣中小企業也一樣。沒有必要因為 Salesforce 將收購 Braze 就立即更換現有 CRM。應先盤點現有網站、電商、LINE、Email 與表單資料是否能以合規方式串起來,針對一個具體流程,例如「已索取企業內訓資料但未安排需求討論」,測試提醒時機、內容、分派責任與追蹤週期。資料品質、事件定義與衡量方式,往往比先採購昂貴平台更接近問題上游。
六、收購案仍面臨什麼反證與風險?
第一是估值。58.1% 的公告前溢價意味著 Salesforce 必須承擔較高的交易承諾;若後續獲客交叉銷售不如預期,市場可能重新評估其資本配置。第二是整合。Braze 有自己的技術架構、客戶習慣及合作生態系,維持產品靈活性和整合 Salesforce 工作流程之間可能產生取捨。第三是客戶價值。更多自動觸發訊息也可能造成干擾,過度個人化或不透明資料使用更可能帶來品牌與法遵風險。
第四是交易本身的完成風險。依 SEC 申報,合併仍須符合股東表決、競爭法審查等交割條件。[S2] Salesforce 明確表示,目前不預期調整 FY2027 財測,且尚未公布 FY2028 指引。[S1] 因此,不能因為本次簽署收購協議,就把 Braze 未來收入全數納入 Salesforce 當期營收,或宣稱雙方已形成確定的獲利增量。
第五是解釋競爭態勢的風險。這筆交易顯示 Salesforce 看重即時客戶互動,但並不能單憑一次併購就證明所有企業軟體競爭已全面轉向 AI 成交,或認定其他 CRM 與行銷自動化供應商沒有同等能力。這種趨勢判斷仍需要未來實際產品採用、客戶留存與財務成果共同支持。
七、後續真正應追蹤的四個數字
- 交割狀態與整合時程。 先確認股東、主管機關核准及實際交割日,再觀察是否提出產品整合里程碑。
- Braze 的續約與擴張。 追蹤淨留存率、較大型年度訂閱客戶數,以及新客戶取得速度,確認是否因交易不確定性而改變。
- 雙方可辨識的增量收入與利潤。 觀察 Salesforce 是否披露新組合產品的實際採用、交叉銷售及可比收入貢獻,而不只用 AI 執行量作證明。
- 終端企業的真實商業回報。 在可審核的案例中,看增量成交、留存、毛利與獲客成本是否一起改善,不能只挑選互動指標最亮眼的個案。
結論:AI 的最後一哩不是發出訊息,而是能否被驗證的商業成果
56.6 億美元讓 Salesforce 得到一個補強 Customer 360 即時客戶互動能力的機會,也讓市場看到大型軟體公司仍願意透過併購加速 AI 與行銷技術整合。Braze 最新季報確實呈現營收年增與營業虧損率改善,但仍有 GAAP 淨損,且交易溢價及整合挑戰不可忽略。
這場交易最有價值的問題是:企業能否把資料、決策、互動與成果測量真正串成一條閉環?答案尚未出現在收購公告中,而必須由未來的產品採用、客戶續約、增量毛利與財務揭露驗證。對管理者而言,最值得學的不是先買哪套 AI 工具,而是先把「成交」定義成可以測量、可以驗證、可以問責的經營結果。
原始資料與查核來源
[S1] Salesforce 官方公告,2026 年 10 月 20 日:Salesforce Signs Definitive Agreement to Acquire Braze。
[S2] Braze 提交 SEC Form 8-K,2026 年 10 月 20 日:Material Definitive Agreement。
[S3] Braze SEC Form 10-Q,截至 2026 年 7 月 31 日,2026 年 9 月申報:合併財務報表與 MD&A。
[S4] Braze 2026 年 9 月 8 日財報新聞稿,已提交 SEC:FY2027 Q2 財報與 FY2027 指引。
[S5] Salesforce 2026 年 8 月 26 日財報公告:FY2027 Q2 Results。
[S6] Reuters,2026 年 10 月 20 日:Salesforce deepens AI bets with $5.66 billion Braze deal。另附 Reuters/MarketScreener 轉載。路透社僅做交易溢價與背景交叉對照,不取代 SEC 原始申報。
資訊聲明: 本文僅供企業決策、產業研究及財經資訊參考,不構成任何個別證券買賣建議。本文的交易綜效與客戶轉換分析屬編輯推論,不代表公司已證實的成果。
製作說明: 本文使用 AI 協助整理公開資料、計算與編排,並於上架前核對所列原始資料;主視覺為 AI 生成概念插畫,營收圖表由 SEC 數據重算製作,均不代表已完成的交易或客戶成交實績。
本文由 TARAISG(TIANDIREN AI SOLUTION GROUP)使用 AI 模型產生正文、整理來源並設計實務工具。方法依據與限制列於文末;案例為明確標示的教學假設。未有具名紀錄時,不宣稱經人工或專家審核。
查看內容製作與更正說明



