
AI 工作實務 · 全球財經
日經平均指數是什麼?從日本股市大跌,看懂日股結構、匯率與全球科技資金的連動
日經平均指數由東京證交所 Prime 市場的 225 檔股票組成,採股價調整後加權,並非按公司市值大小決定權重。2026 年 11 月 6 日收盤下跌 5.96%,反映全球 AI、半導體股重新定價的壓力;但要判斷日本市場的全貌,仍須同時閱讀 TOPIX、匯率與企業獲利。

專題編輯:Nolan Tsai|全球科技與產業編輯
資料截至:2026 年 11 月 6 日日本股市收盤。本文為市場教育與企業決策分析,不構成個別投資建議。
日本股市今天發生了什麼?截至 2026 年 11 月 6 日,日經平均指數(Nikkei 225)收在 57,434.77 點,比前一交易日減少 3,643.13 點,跌幅 5.96%。東京市場的拋售與美國科技股下跌、AI 基礎設施投資回報疑慮相互呼應,但「日經大跌」不代表所有日本企業的營運同步惡化,也不等同日本經濟立即進入衰退。[S01][S05][S06]
真正有用的問題不是「明天會不會反彈」,而是:這個指數用什麼方法計算?哪些企業與產業讓它波動?和代表更廣市場的 TOPIX 有何差別?台灣企業與投資者應如何把股價、匯率、利率及供應鏈訊號分開判讀?以下從指數的結構開始,建立可反覆使用的觀察框架。
一分鐘理解:日經 225 告訴你什麼,又沒有告訴你什麼?
日經平均指數是日本歷史悠久的代表性股票指數,取樣東京證券交易所 Prime 市場的 225 檔日本普通股。它以成份股「經調整後的股價」計算,而不是按照每一家公司的總市值直接加權,因此某些調整後股價較高、變動較大的股票,對指數漲跌的影響會特別明顯。[S02][S03]
這帶來兩個閱讀規則。首先,日經 225 是市場情緒與大型代表股行情的有效溫度計,卻不是日本整體上市公司獲利的等比例縮影。其次,指數點數本身不是投資報酬率,也不是日本經濟成長率。要比較不同資產,必須對齊日期、交易幣別、是否含股息及匯率換算方式。
截至今天收盤,另一項日本重要指數 TOPIX 報 3,707.99 點、跌 5.90%,與日經的 5.96% 跌幅相近。這顯示當天跌勢不只集中在極少數高價成份股,但單憑一天數字,仍無法推導企業獲利會持續下降。[S07]
日經 225 怎麼算?它不是「225 家公司的市值平均」
日經官方方法說明,先把每檔成份股的股價乘上「股價調整係數」(Price Adjustment Factor,PAF),再把調整後價格合計,除以指數除數(Divisor)。概念公式如下:[S02]
日經平均指數 = Σ(成份股股價 × 適用 PAF)÷ 指數除數
PAF 用來處理公司股票價格層級差異,除數則協助指數在成份股替換、拆股等非市場價格變動事件後維持連續性。部分成份股還可能受權重上限相關調整規則影響。這裡最容易出現的誤解,是把公式簡化成「225 個股票價格相加除以 225」。現行制度並非如此,除數也不等於 225。[S02][S03]
想像甲公司有較高的調整後股價,而乙公司市值比甲更大,但其調整後股價較低。甲的單日價格變化可能對日經點數產生較大的影響。反過來,在按流通市值加權的指數中,乙通常因其可流通市值較大而具有更重要的權重。這是計算方法造成的觀察差異,不代表甲企業的經濟價值必然高於乙。例子只用於理解權重,並非實際成份股比重。
每年 4 月與 10 月,日經原則上各進行一次定期成份股檢討,主要考慮市場流動性與產業平衡;退市等特殊事件也可觸發替換。指數長期連續計算,不意味著 225 家公司永遠相同。讀者若想判斷產業轉型,應比較不同時點的成份股與權重,而非把當前成份股套回數十年前的日本經濟。[S02]
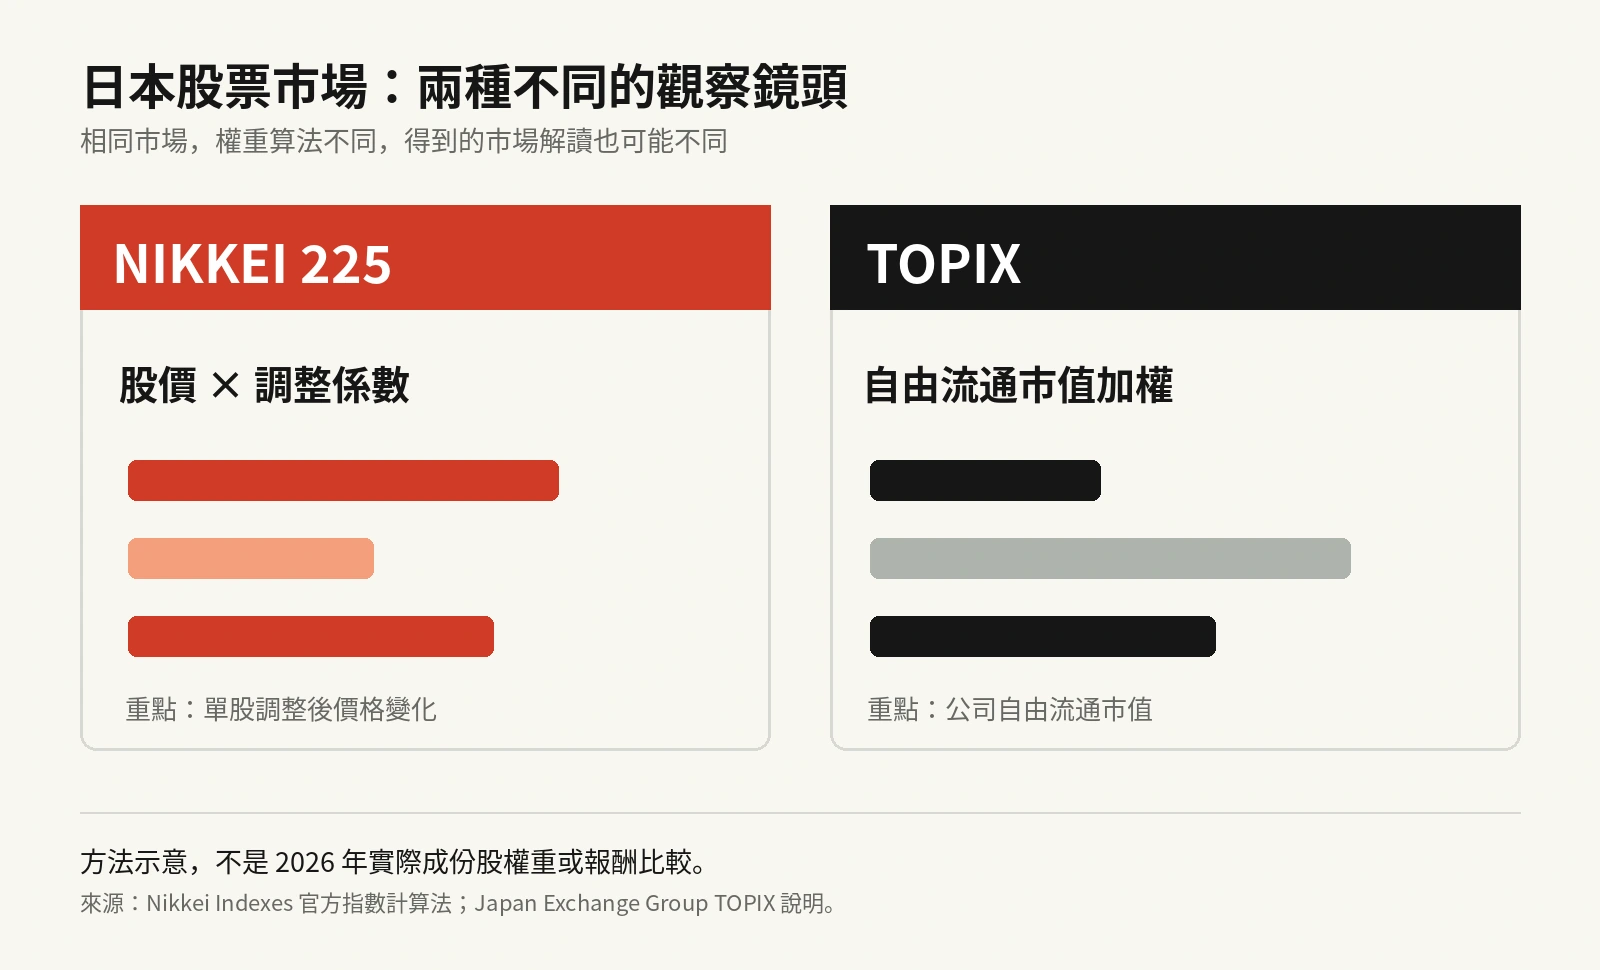
圖 1|原創方法示意:左側反映股價經調整後加權,右側反映自由流通市值加權。圖中大小為示意,不代表 2026 年任何公司的實際權重。依日經與 JPX 官方方法整理。[S02][S04]
為什麼日經與 TOPIX 不能互相替代?
TOPIX(Tokyo Stock Price Index,東證股價指數)由日本交易所集團旗下的指數業務機構計算,採取自由流通市值加權,覆蓋範圍更廣;其方法特別重視市場可自由交易的股票市值。對機構投資組合而言,TOPIX 常被視為觀察日本市場整體走勢的重要基準。[S04]
| 比較維度 | 日經平均指數(Nikkei 225) | TOPIX |
|---|---|---|
| 編製機構 | 日本經濟新聞社 | JPX 旗下指數機構 |
| 主要邏輯 | 調整後股價加權 | 自由流通市值加權 |
| 成份範圍 | Prime 市場 225 檔代表股 | 涵蓋較廣的日本股市成份股 |
| 主要用途 | 觀察代表股、新聞行情及相關金融商品 | 觀察較廣泛的日本市場與資產配置基準 |
| 判讀限制 | 易受高調整後股價成份股影響 | 易受大型流通市值公司影響 |
兩者同一天同向下跌,說明有市場共同因素;若某一天方向或幅度差異很大,就值得進一步查哪些產業與權重在造成分歧。不能只因為日經的絕對點數比較高,就認定它的漲幅或風險一定比較高。比較不同指數時應看百分比報酬、成份重疊與風險特性,而不是直接比較點數。
2026 年 11 月 6 日為何重挫?先把已知事實與市場解釋分開
目前可確認的市場事實是:11 月 5 日美國股市科技與 AI 相關股票劇烈下跌,當日那斯達克綜合指數下跌約 5.5%,費城半導體指數下跌約 12.3%;次日亞洲科技市場承受拋售壓力,日本日經 225 收盤跌 5.96%。當日盤中日經曾觸及 56,745.81 點,與收盤價不同,引用時不可混用。[S01][S05][S06]
市場參與者的解釋則涉及三條相互交織的傳導路徑。第一,AI 資料中心與晶片投資規模龐大,部分投資者開始重新評估相關企業能否在合理時間內回收資本支出。第二,美國中期選舉後的政策變化,提高了市場對 AI 監管與資料中心建設速度的疑慮。第三,當市場原先持有的科技股部位集中,快速下跌可能引發減碼或去槓桿,放大短期波動。這些是新聞報導中的主要解釋,並非證明某項政策已經實施,也不是將市場跌幅歸因於唯一事件。[S05][S06]
日本市場的 AI、半導體、投資科技產業相關個股因此承壓。以今天的收盤報導為例,鎧俠(Kioxia)跌約 8.7%,軟銀集團(SoftBank Group)跌約 10.8%。個別股票的跌幅、指數權重與對總指數的點數貢獻是不同指標,不能直接把個股跌幅相加解釋日經的總跌幅。[S07]
對企業經營者而言,較值得追問的是:美國大型雲端業者是否真的下修資本支出、晶片需求及訂單是否轉弱、日企獲利預估是否開始下修。股價可以比財報提早反映預期,但價格變動本身不是訂單已減少的直接證據。
觀察短期波動時,先確認資料期間與比較口徑
單日跌幅不能直接告訴我們跌勢是否結束,也不能推定何時反彈。投資者常引用的「從高點下跌 20%」是技術性熊市的慣用描述之一,並非各國一致的法律或經濟衰退判定標準。
需要比較完整走勢時,可直接查閱 日經官方歷史資料 與 Yahoo Finance 歷史報價,先對齊收盤時間、幣別及是否含股息。長期研究還要處理成份股變動、物價與匯率,不能只比較幾個醒目的名目高點就判斷實質購買力。
本文保留事件行情的有限文字引述與方法分析;歷史資料序列、下載檔及重繪走勢圖不在本頁提供。指數資料權利歸 Nikkei Inc.;若要在網站或商業報告中展示資料圖表,應依 日經的顯示使用規範 另行確認授權。
日圓升值或貶值,對日經指數是利多還是利空?
這個問題不能只用「日圓跌,日股就漲」回答。對出口比重較高、海外營收占比較大的日本企業,日圓貶值可能增加海外收入換算成日圓後的金額,改善部分財報指標;但對需要進口原料、能源或海外設備的企業,弱日圓可能提高成本。若日本國內薪資與物價也變動,企業實際獲利與消費需求仍取決於產品定價能力與成本結構。
對以新台幣思考資產表現的台灣投資者,還須把股票價格報酬與匯率報酬分開。假設某日本股票資產以日圓計價上漲 10%,同一期間日圓相對新台幣貶值 8%,且不考慮股息、費用和稅負,台幣計價報酬並非 +10%,而是:
(1 + 10%)×(1 - 8%)- 1 = +1.2%。
這是純粹的情境演算,不是 2026 年日圓或任何基金的已發生報酬。如果投資的是匯率避險商品,或基金本身另有衍生商品、費用與追蹤誤差,實際結果也可能不同。指數上漲不保證海外投資者以本國貨幣計價獲利。
台灣企業與投資者,怎麼把日本股市當作有用的產業訊號?
台灣與日本的半導體材料、設備、電子零組件、汽車、精密機械與資本財供應鏈存在多種往來。觀察日經指數,較有意義的不是簡單推斷「日股下跌,所以台股明天也會跌」,而是判別日本市場正在重新估算哪一類資產的未來成長與風險。
對半導體及電子供應鏈,應觀察日本設備與材料公司的新訂單、交期、訂單能見度及客戶資本支出;把一季獲利波動與多年技術需求分開。對進出口與製造企業,應追蹤日圓匯率、採購合約的計價幣別、付款週期與可轉嫁成本。對企業財務與投資部門,則須先確認自己暴露的是日本股票價格、日圓資產、債券利率,還是特定供應商的信用風險。不同風險不能只用「日經漲跌」一個數字管理。
如果一家台灣企業正在評估進入日本市場,股市下跌也不能自動視為需求下降;反之,股市上漲亦不保證終端客戶購買力變強。更可靠的判斷,需要把股價訊號與日本企業財報、產業產能、當地消費及實際銷售數據結合,並明確區分早期預警與已確認結果。
一套可複用的「三層驗證」:避免只看指數點數做決定
在每次日股出現大漲或大跌時,建議把決策流程拆成三個層次,並把結論寫入同一張觀察表,留待下一次事件比較。
第一層是行情與市場廣度。 記錄日經、TOPIX 各自的收盤價、日變動百分比、成份權重與成交情況,確認究竟是少數產業下跌,還是市場全面風險偏好下降。若兩者方向差異,先檢查權重與成份,再解釋總體經濟。
第二層是企業基本面。 檢視主要成份股的營收、營業利益、盈餘預估、資本支出與估值變化。股價下跌可能來自基本面惡化,也可能是先前估值過高、利率變化或風險貼水上升。沒有獲利與估值資料,應把判斷留在「市場重新定價」而不是宣稱企業已衰退。
第三層是跨境風險傳導。 同步看日圓、新台幣及美元匯率,日美利率變化、供應鏈訂單與自有公司的實際曝險。能回答「價格變了」之後,再回答「我的營運現金流是否受影響」。對沒有直接日股持倉的企業,第三層往往比猜測日經後市更重要。
文末提供 《日股觀察與決策檢核表》,包含 12 個檢核欄位與每個欄位的資料取得方式,可作為晨會、投資研究或供應鏈風險會議的共用格式。內容為原創方法框架,並非聲稱已預測市場走勢。
接下來該關注什麼?三個情境,比預測單一點位有用
情境一:企業獲利仍穩健,主要是估值修正。 如果 AI 資本支出訂單、營收與毛利未出現連續下修,但股價先調整,市場可能是提高折現率或降低願意支付的本益比。驗證指標是財報與指引是否持續支持原先的獲利假設。
情境二:產業需求放緩,股價預先反映。 如果數季內發現訂單取消、客戶降低設備採購、企業下修資本支出或獲利展望,市場跌勢就可能具有更扎實的基本面理由。驗證關鍵不是新聞標題,而是多家公司、不同供應鏈節點的相互印證。
情境三:主要是流動性或政策不確定性。 如果基金減碼、資金成本或監管預期是短期主因,價格可能快速波動,但不同產業的基本面未必同向變化。要觀察市場廣度、資金流向、信用環境與政策實際進展,而不是把猜測寫成既成事實。
沒有任何一個情境可以僅從 2026 年 11 月 6 日的單日收盤價得到確認。更可取的方法,是事先列出觀察指標、觸發條件及驗證日期,避免市場每大跌一天就重寫一次原因。
指數價格、ETF 報酬與新聞報價,為何會不一樣?
日經 225 是一個指數,不能直接在交易所買到「指數本身」。一般投資者能接觸到的是追蹤指數的 ETF、基金、期貨或其他連動商品。這些產品的表現可能與新聞中的日經平均收盤漲跌不同,原因包括追蹤誤差、基金費用、股息是否再投資、期貨轉倉成本、交易時間差及幣別。若看到某個日本股票商品的報酬優於或落後日經,不應立即視為管理人的能力差異,應先確認雙方是否在比較相同的基準。
第一個口徑是價格指數與含息指數。 日經新聞通常引用 Nikkei 225 的價格指數;但投資人實際持有股票或追蹤基金,可能獲得現金股息。日經官方另外編製總報酬、匯率避險等衍生指數,所表達的經濟意義不同。[S02] 如果一份基金簡報只寫「跑贏日經 225」,至少還要追問它使用的是價格報酬還是含息報酬、費用前還是費用後的數字。
第二個口徑是交易時間與即時性。 日本市場收盤資料和台灣網站顯示時間可能相差 1 小時,日本盤中價、收盤價與大阪交易所的相關期貨行情也不是同一組數字。尤其在美國股市大幅波動時,東京現貨已經收盤,其他市場的期貨與 ETF 仍可能交易。若直接把不同時間的報價排成一張表,就可能把時間差誤認為投資標的有異常。[S01][S08]
第三個口徑是名目指數與本國貨幣報酬。 對台灣投資者而言,日經指數上漲 6% 與持有日股 ETF 的台幣報酬上漲 6%,是兩個需要分別核對的命題。除了日圓兌新台幣的變化,若基金在台灣掛牌,還應確認商品採用的匯率來源、計價幣別、是否避險、追蹤誤差及公告淨值日期。這些資訊通常可在正式公開說明書與基金報告找到,不能憑商品名稱推定。
第四個口徑是長期比較與樣本起訖點。 單一交易日的跌幅不能回答 5 年報酬或年化風險。長期研究必須另取得具合法使用權限的完整歷史資料,明列日圓/台幣換算、股息和通膨調整,避免只靠幾個歷史高點得出結論。
市場資料的「可看到」與「可重新散布」也不同。日經官方對商業資料展示與授權另有規定;本文採少量收盤數字作評論與研究說明,並附來源。但如果企業要把日經 225 做成每日更新的商業儀表板、會員報表或金融商品資料服務,就應先檢查資料供應商合約、指數商標與授權條款,不能把新聞引用慣例當成無條件可重用授權。[S02][S03]
常見問題:日經平均指數怎麼看?
日經平均指數和日經 225 是同一個嗎?
是。Nikkei Stock Average、Nikkei Average、Nikkei 225 與日文「日経平均株価」通常指同一個代表性指數。它由日本經濟新聞社計算與發布,主要成份股為東京證交所 Prime 市場股票。[S02]
日經指數是日本的 GDP 或整體經濟景氣嗎?
不是。股價反映資本市場對企業未來現金流、風險與估值的預期;GDP 衡量一定期間內的經濟活動。兩者可能相關,卻在定義、統計對象、時間與反應速度上完全不同。
日經指數下跌 5%,是不是持有日本股票就必然虧 5%?
不是。不同股票、基金或 ETF 的成份、權重、股息、費用、交易時點與匯率都不同。若持有的是追蹤日經的基金,也可能有追蹤誤差;若是其他日本股票基金,與日經漲跌可能差距更大。
日經指數與 TOPIX,應該看哪一個?
要回答不同問題就看不同指標。想快速理解日本代表股與熱門產業行情,可先看日經;想觀察更廣泛的日本市場變化,TOPIX 是必要補充。跨國比較時,再以相同日期、幣別與報酬口徑交叉驗證。
結論:能解釋指數,比猜指數更有價值
日經平均指數提供市場方向,卻不自帶原因。2026 年 11 月 6 日的大跌提醒我們,當 AI 投資、半導體股、政策預期與全球資金部位同時變動,日本市場可能出現遠大於一般交易日的調整。對台灣企業,真正可操作的不是「預測日經明天多少點」,而是分清哪些是市場情緒、哪些已進入企業獲利、哪些會反映到自家報價、訂單與現金流。
只看一個指數,你得到市場新聞;把指數、成份結構、匯率與企業基本面分開驗證,才有機會得到可以決策的資訊。
資料與方法說明
本文數據截至 2026 年 11 月 6 日日本股市收盤;不同資訊供應商的盤中報價、時區與更新批次可能不同。本文未提供歷史收盤序列的再發布;事件行情引述不含股息、交易費用、物價與匯率報酬。股價加權公式及 TOPIX 方法以官方技術說明為準;「市場擔憂」是對投資者預期的報導,不代表政策或公司財報已證實變化。
主要參考來源
[S01] Nikkei Indexes|日經 225 官方頁(2026/11/06 收盤)。
[S02] Nikkei Indexes|日經指數方法與成份股資料(指數結構、成份檢討與計算方式)。
[S03] Nikkei Dataset|日經 225 計算方法(PAF、除數與股價加權)。
[S04] Japan Exchange Group|TOPIX 官方資料(自由流通市值加權)。
[S05] Reuters|2026/11/06 東京股市與 AI 相關賣壓報導(轉載,文章記載原始來源 Reuters;盤中數據不可當收盤)。
[S06] The Japan Times|2026/11/06 日股盤中急跌報導(事件脈絡與產業股跌勢)。
[S07] 財訊快報/Yahoo 股市|2026/11/06 日本市場收盤(TOPIX 與個股行情)。
[S08] Yahoo Finance|Nikkei 225 日歷史報價(近 7 個交易日收盤)。
[S09] Nikkei Indexes|官方市場歷史回顧(日本 1989 年股市泡沫高點)。
[S10] 日本交易所集團|年度股市與指數資料(歷史背景,2024 年突破舊高另對照市場公開史料)。
圖片與素材說明
封面為 TDR 原創 AI 概念插畫,非實際日本交易所畫面;比較圖為原創方法示意,不代表實際企業權重或操作畫面。圖片製作、資料、權利與驗收資訊收錄於出版封包。
日股觀察與決策檢核表(可複用)
使用情境:企業財務晨會、投資研究、跨境採購、供應鏈風險檢討。資料時間必須統一到同一個交易日,缺值標 UNKNOWN。
| 層次 | 觀察項目 | 紀錄格式 | 建議來源/驗證 | 避免誤判 |
|---|---|---|---|---|
| 1 行情 | 日經 225 收盤與日變動 | 點數、% 與 JST 日期 | Nikkei 官網 | 勿混盤中與收盤 |
| 1 行情 | TOPIX 收盤與日變動 | 點數、% 與 JST 日期 | JPX | 勿直接比較兩指數點數 |
| 1 行情 | 重點成份權重變動 | 股票、調整係數與日期 | Nikkei 成份資料 | 勿以市值代替日經權重 |
| 1 行情 | 市場漲跌廣度 | 上漲/下跌家數、交易金額 | TSE/JPX | 勿用單一股代替市場 |
| 2 基本面 | 企業營收及獲利 | YoY、QoQ、幣別 | 公司 IR | 勿以股價當作已實現營收 |
| 2 基本面 | 獲利與資本支出指引 | 公司、期間、變動 | 財報/法說 | 勿把券商預測當官方公告 |
| 2 基本面 | 估值與折現前提 | 本益比、利率假設 | 多來源一致口徑 | 勿無視估值重定價 |
| 2 基本面 | AI 訂單與產能 | 訂單、產能利用率、交期 | 公司/供應鏈合法資料 | 勿將市場擔憂當訂單已取消 |
| 3 跨境 | JPY/TWD 匯率 | 變動%、日期 | 可靠匯率來源 | 勿將日圓股票收益當台幣收益 |
| 3 跨境 | 日美利率 | %、殖利率期別 | BOJ/美國財政部 | 勿把不同期限混在一起 |
| 3 跨境 | 自家公司日圓曝險 | 淨應收應付、幣別、天數 | 內部帳務 | 勿混名目曝險與避險後曝險 |
| 3 跨境 | 下一次驗證時點 | 負責人、日期、可量化條件 | 會議記錄 | 勿無限延期不檢驗假設 |
決策輸出:用一句話說明「已知事實」、一句話說明「合理但未確認的解釋」、一句話說明「需要補的證據」,並指定下次驗證日。
本文由 TARAISG(TIANDIREN AI SOLUTION GROUP)使用 AI 模型產生正文、整理來源並設計實務工具。方法依據與限制列於文末;案例為明確標示的教學假設。未有具名紀錄時,不宣稱經人工或專家審核。
查看內容製作與更正說明



