
AI 工作實務
Meta 季營收 646 億美元,AI 擴張之際自由現金流轉負:廣告帝國能支付算力帳單嗎?
Meta 第三季營收 646.01 億美元,自由現金流卻轉負 21.20 億。從官方財報拆解廣告成長、資本支出與第四季現金流壓力。

本文目錄
一、廣告仍是印鈔機,但要看它印出的是營收還是現金二、自由現金流負 21.20 億美元,比營收創高更值得觀察三、獲利率驟降,有多少是 AI 的帳?四、真正的壓力測試,可能在第 4 季五、誰在替 AI 付錢?目前是廣告業務,最終仍待證明六、下一次財報該看哪 5 個訊號?結論:最需要被驗證的不是野心,而是現金轉換資料來源與核算方式TDR 財經|2026 年 10 月 22 日|資料截止:2026 年 10 月 22 日(台北時間)
研究主體:Meta Platforms, Inc.(NASDAQ:META)|2026 年第 3 季,2026 年 7 月 1 日至 9 月 30 日|會計基礎:美國 GAAP,另有明確註記的非 GAAP 指標
Meta 最新一季營收達到 646.01 億美元,年增 26.07%。乍看之下,這家社群廣告巨頭並未遭遇需求不足:單季廣告收入 630.61 億美元,占總營收 97.62%;廣告曝光量與平均廣告單價分別年增 10%、14%。但是,另一張報表透露更重要的訊號:2026 年第 3 季營業活動現金流入 327.86 億美元,資本支出(含融資租賃本金償還)卻達 349.06 億美元,自由現金流因此轉為負 21.20 億美元。這些數字均可由 Meta 10 月 21 日發布的財報公告及附表核對。〔S01〕
本文的核心結論是:Meta 並非廣告賺不到錢,而是 AI 與核心業務基礎設施投資的現金支付速度,已在本季超過整家公司營業活動創造現金的速度。 這是投資強度與現金轉換的問題,不能直接解讀為公司陷入財務困境,也不能將所有新增支出都歸因於 AI。更值得追問的是:廣告演算法帶來的增量收入,能否長期轉成足夠的自由現金流,使 Meta 在不持續擴大融資的情況下,維持所規劃的資料中心、運算設備與新產品投入?
一、廣告仍是印鈔機,但要看它印出的是營收還是現金
Meta 本季合併營收 646.01 億美元,相較 2025 年同期 512.42 億美元,增加 133.59 億美元,增幅 26.07%。其中廣告營收由 500.82 億美元增至 630.61 億美元,增加 129.79 億美元,增幅 25.92%。廣告占總營收約 97.62%,也就是每 100 美元合併營收,約 97.62 美元直接來自廣告。其他應用程式收入與 Reality Labs 收入仍占很小一部分。〔S01;計算 F01、F02〕
這組結構說明兩件事。第一,Meta 的現金創造能力至今高度依賴 Facebook、Instagram 等應用程式的廣告變現,而不是市場對其新 AI 產品的想像。第二,AI 若要在短期改善公司財務,最容易觀察到的入口可能不是單獨的 AI 訂閱營收,而是更好的內容推薦、廣告排序與投放成效,能否帶動廣告曝光及單價改善。
Meta 公布第 3 季廣告曝光量成長 10%、平均單價成長 14%。單純以兩者的乘法計算,可得到約 25.4% 的效果,方向上接近實際廣告營收年增 25.92%;但這兩個成長率本身經過四捨五入,且廣告商品組合、地區及其他因素可能變動,所以不能把 25.4% 當成公司的精確收入歸因模型。管理層說 AI 投資正透過參與度、推薦與變現效率帶來額外廣告收益,但未在這份季報公開足以按專案驗證每一美元 AI 資本支出報酬的完整成本收益表。AI 有助廣告成長,是公司的管理層論述;AI 投資已完全回本,則沒有足夠資料支持。〔S01〕
二、自由現金流負 21.20 億美元,比營收創高更值得觀察
衡量這場資本支出競賽,首先必須定義現金從哪裡來、用到哪裡去。營業收入是依會計準則認列的收入;營業活動現金流才反映本期營運活動產生或消耗的現金;自由現金流則再扣除企業維持與擴張設備所需的支出。
Meta 的非 GAAP 自由現金流定義是:營業活動現金流入-不動產、廠房及設備購置-融資租賃本金償還。依此定義,2026 年第 3 季為 327.86-339.42-9.64=負 21.20 億美元。資本支出覆蓋率,也就是本期營業活動現金流入除以這兩類支出合計,為 93.93%。換句話說,同季企業日常營運所產生的現金,尚差 6.07% 才能完整覆蓋這組資本支出。〔S01;計算 F03〕
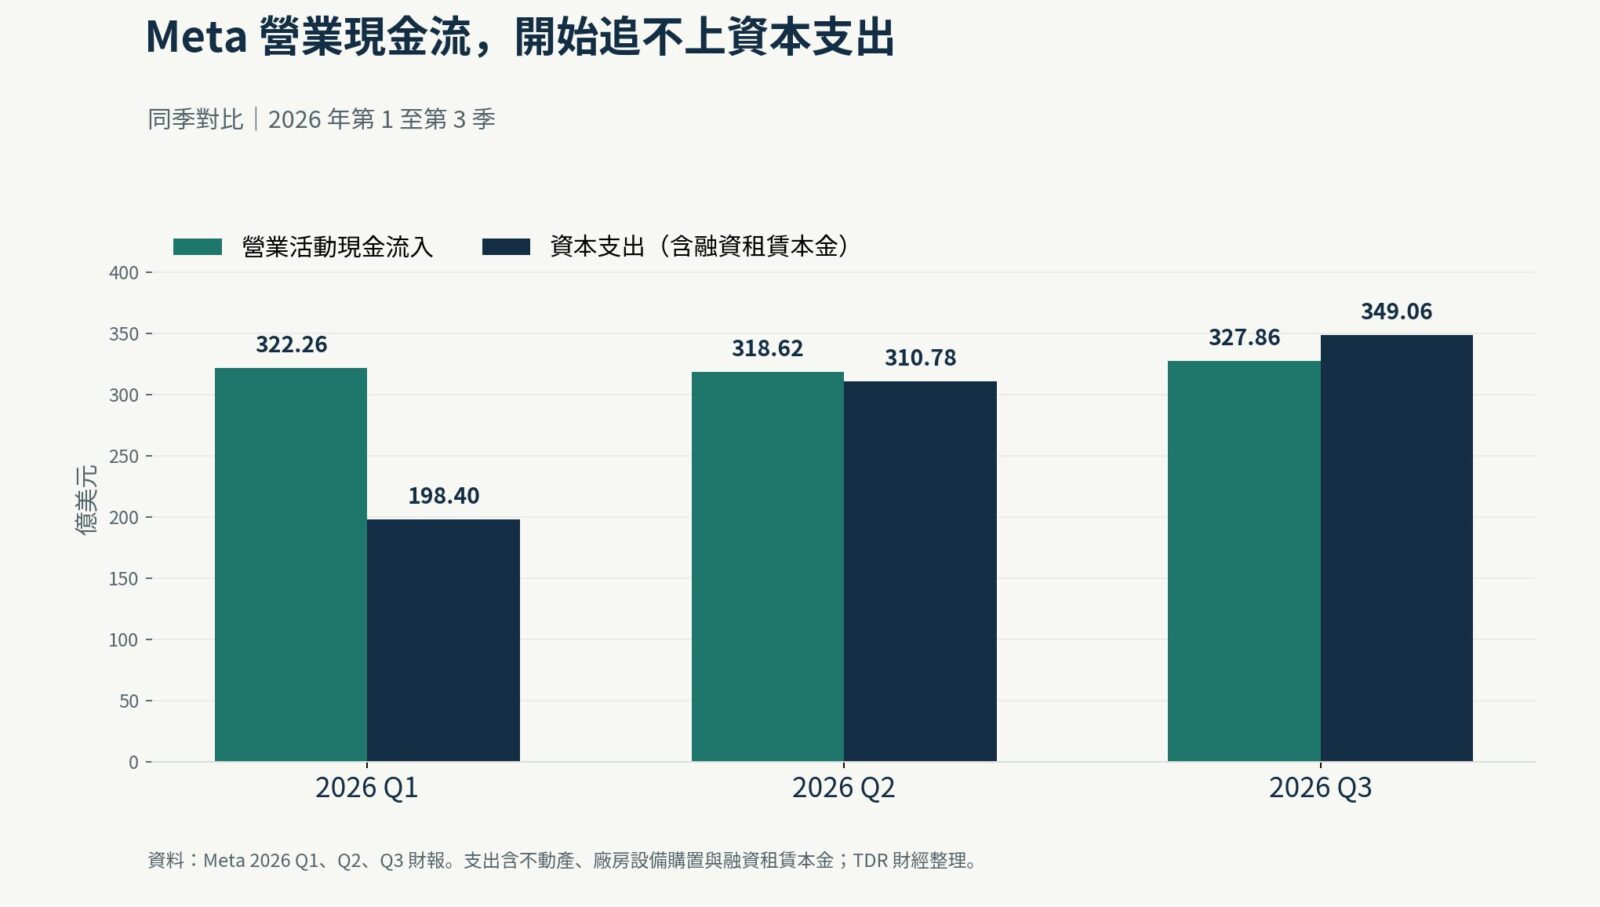
原創比較表|營運現金流是否追得上資本支出?
| 財務指標(億美元) | 2025 Q3 | 2026 Q1 | 2026 Q2 | 2026 Q3 |
|---|---|---|---|---|
| 營業活動現金流 | 299.99 | 322.26 | 318.62 | 327.86 |
| 資本支出,含融資租賃本金 | 193.74 | 198.40 | 310.78 | 349.06 |
| 自由現金流 | 106.25 | 123.86 | 7.84 | 負 21.20 |
資料來源:Meta 各季財報公告〔S01~S03〕。單位為億美元。2025 Q3 為年對年基準,其餘為 2026 年連續季度。這裡的資本支出口徑與 Meta 自由現金流調整項目一致,並非僅限 AI 設備。
此表有一個清楚的時間序列:2026 年第 1 季營業現金流 322.26 億美元,第 2 季 318.62 億美元,第 3 季 327.86 億美元,並未隨資本支出同步跳升;同期資本支出卻由 198.40 億美元上升至 310.78 億美元、再至 349.06 億美元。因此自由現金流連續受壓,由第 1 季 123.86 億美元,降至第 2 季 7.84 億美元,第 3 季轉負。這是現金支出增速大幅超過營運現金創造能力的結果,而非營收突然崩跌。〔S01~S03〕
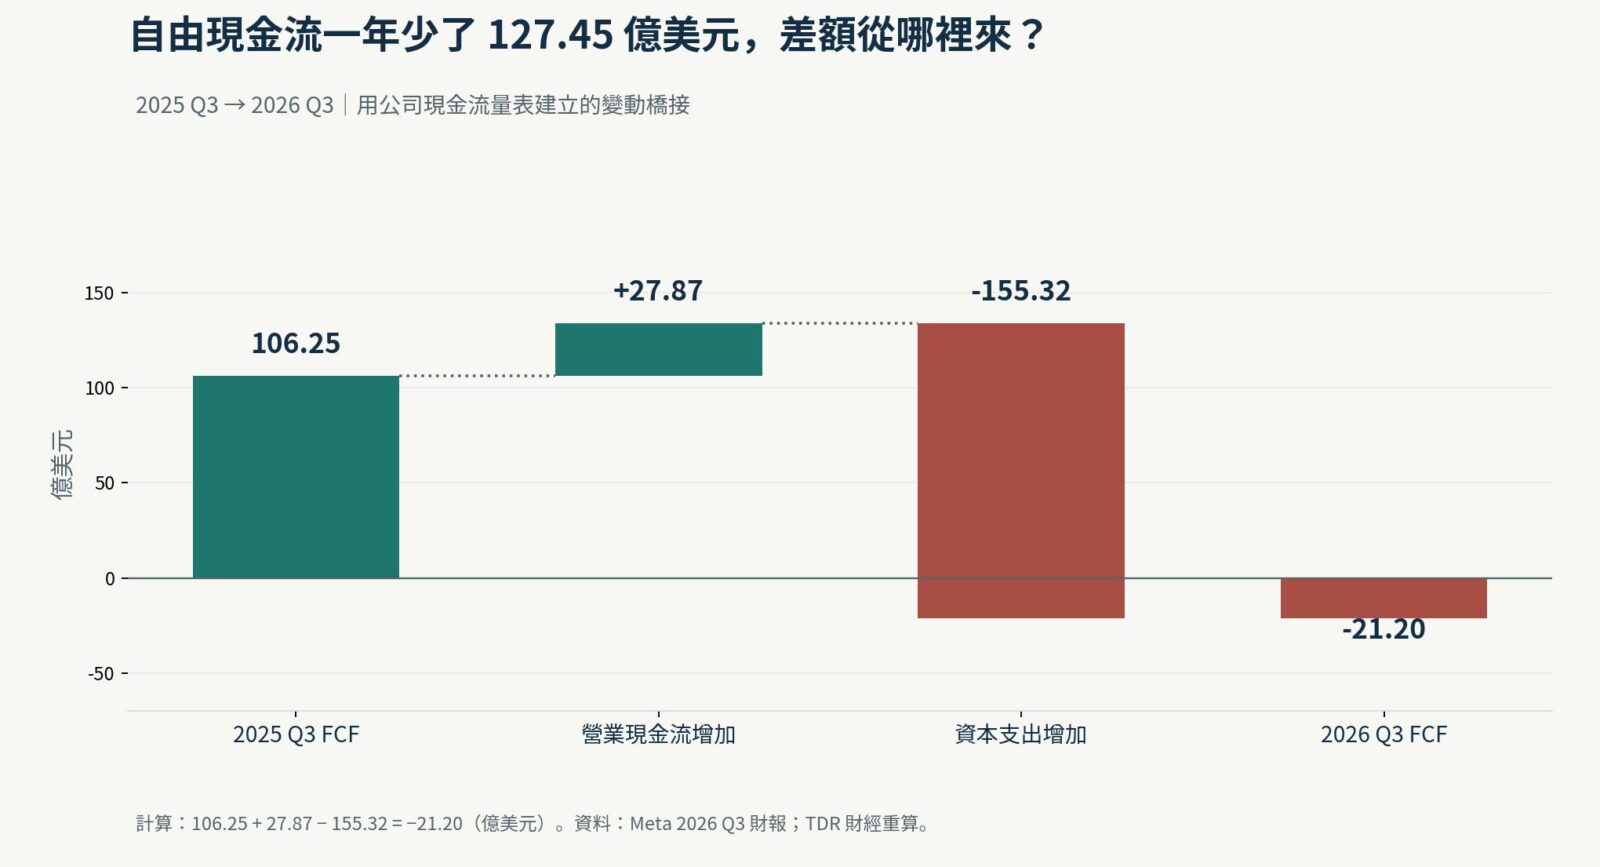
再把 2025 年第 3 季與 2026 年第 3 季放在同一張算式中:前一年自由現金流 106.25 億美元,今年營業現金流比去年增加 27.87 億美元,但資本支出增加 155.32 億美元,兩者相抵後,今年自由現金流變成負 21.20 億美元。這個「現金流變動橋接」可以從已公開的現金流量表完整重算,不需要假定某一項 AI 產品的盈利與否。〔S01;計算 F04〕
需要補充的是:單季負自由現金流不等於全年負自由現金流。截至 2026 年 9 月底,Meta 前 9 個月營業現金流約 968.73 億美元,資本支出合計約 858.24 億美元,前 9 個月自由現金流仍是正 110.49 億美元。這是本季數據的關鍵反證:公司現階段並非整年現金被燒乾,而是現金支出重心明顯向下半年移動。〔S01〕
三、獲利率驟降,有多少是 AI 的帳?
看損益表時,Meta 第 3 季營業利益由去年同期 205.35 億美元下降到 129.88 億美元,GAAP 營業利益率由約 40.07%降至 20.10%,跌幅相當明顯。但若把這個變化全數寫成「AI 燒錢導致獲利腰斬」,就會混淆費用性質。〔S01〕
Meta 公布,本季費用中包含與美國州檢察長訴訟和解相關的 98.90 億美元費用。若僅為辨識此特定費用的影響,將它從本季營業成本費用中排除,營業利益可由 129.88 億美元還原為約 228.78 億美元,對應示意營業利益率約 35.41%。這不是公司的 GAAP 營業利益率,也不代表訴訟成本不存在;它只是讓投資者避免把單一重大法律費用誤算為 GPU、資料中心或 AI 工程支出。〔S01;計算 F05〕
即使排除該筆費用,本季示意營業利益率仍低於去年同期 GAAP 的約 40.07%,但比較時仍需注意不同年份的訴訟費用、折舊、薪酬、研發及其他成本結構。更重要的是,費用認列與現金支付不是同一件事:本季認列 98.90 億美元費用,不表示同一季度已支付完全相同金額,因此無法將它直接代入自由現金流的資本支出公式。
同樣道理,研發費用、AI 人才薪酬與資料中心資本化支出,可能分別出現在不同財務報表欄位;不能把所有研發費用都當成 AI 資本支出,也不能把 349.06 億美元全部界定為「AI GPU 採購」。Meta 自身的展望文字已表明,這些建設同時支援核心業務與新興 AI 計畫。〔S01〕
四、真正的壓力測試,可能在第 4 季
截至 9 月底,Meta 2026 年前 9 個月已累計支出 858.24 億美元(資產設備購置與融資租賃本金合計)。在最新財報中,公司將全年資本支出指引收斂至 1,350~1,450 億美元,下限較前次公布的 1,300 億美元提高,上限維持不變。這是管理層對全年支出的預測區間,而非已發生的財報事實。〔S01;S02〕
將管理層全年指引減去前 9 個月已發生的金額,可得一個值得特別揭露的數字:若全年支出落在該指引範圍,第 4 季所需的資本支出約為 491.76~591.76 億美元。這比第 3 季的 349.06 億美元更高。這是本刊根據公司指引重新計算的「剩餘額」,不是 Meta 單獨公布的第 4 季資本支出財測,更不代表實際支出必然達標。〔S01;計算 F06〕
市場另一側,Meta 對第 4 季營收的指引是 730~760 億美元,反映管理層對年底旺季的期待。但營收並不能直接支付硬體建置費用,能否在資本支出進一步增加時維持現金流,仍要看第 4 季應收帳款回收、營運資金變化、折舊/非現金費用、稅款支付和其他營業現金流項目。以第 3 季營業現金流 327.86 億美元作為對照基準,不能機械地當成下季保證金額。〔S01〕
條件式現金流敏感度,不是財測
如果只為理解風險而假設第 4 季營業活動現金流介於 300~400 億美元,且全年資本支出仍落於目前指引,那麼第 4 季單季自由現金流依此情境可能落在約 負 291.76 億至負 91.76 億美元區間。這個區間只表示「設定的營業現金流假設減去指引隱含支出」,並非對 Meta 營業現金流的預測。若實際支出跨期、營運現金流改善,或全年指引再次修改,結論就會變化。
另一個不能忽略的限制是融資。Meta 第 3 季末持有約 824.5 億美元的現金、約當現金及有價證券;合併資產負債表列示的長期債務約 809.22 億美元。公司同時宣布成立預計於 2027 年生效的無投票權 Class C 股份架構,部分目的在提升未來募資與其他公司用途的彈性。這顯示可用資本來源不只廣告當期收入,還包括既有流動性、負債與可能的股權融資;但不代表任何融資已在本季完成。〔S01〕
五、誰在替 AI 付錢?目前是廣告業務,最終仍待證明
「AI 能否支付自己的帳單」這個問題,至少有三個不同層次。第一層是短期流動性:Meta 是否有足夠現金、證券與外部融資工具支付資料中心與算力投資?依 2026 年第 3 季公告,流動性資產仍具規模,尚不能憑單季負自由現金流斷言公司無力支應。第二層是營運現金覆蓋:即使不額外舉債,當期廣告及其他業務創造的營運現金流,能否覆蓋設備支出?第 3 季答案是未能完全覆蓋,前 9 個月則仍可覆蓋。第三層是投入資本報酬:AI 投資的未來經濟利益,能否在多年的折舊、維運、電力、人力與設備更新後,產生高於資金成本的報酬?這一層沒有辦法由本季營收和資本支出直接計算。
尤其 Meta 尚未公開一套可以將「AI 對廣告效率的增量效益」與「AI 基礎設施的完整生命周期成本」一對一對應的資料。即使公司廣告營收年增 26%,也可能同時受到景氣、廣告主預算、產品改版、流量、展示頻率及單價變化影響。讀者應把管理層的 AI 投資回報論述當作需要透過後續現金流與獲利指標檢驗的主張,而不是目前已被單季財報完全證明的事實。
反面證據也很重要。首先,如果更有效率的 AI 廣告系統能持續提高廣告主的投放報酬與平台變現,現金流有機會隨營收提高。其次,設備建置早期常先支付現金,收入或效率效益可能滯後;只看當期負自由現金流,可能低估長期投資的價值。最後,管理層可在經濟條件變化時調整支出時序、設備配置與融資方式。因此本刊不將負自由現金流簡化為「AI 泡沫」,也不把廣告成長誤當成「AI 已經證明獲利」。
六、下一次財報該看哪 5 個訊號?
- 自由現金流能否止跌:持續對照營業活動現金流與同口徑的資本支出;是否再次轉負,比單看營收年增更能反映當期現金壓力。
- 資本支出實際執行與指引差:將第 4 季的設備支出及融資租賃本金,加總回全年數據,比對 1,350~1,450 億美元最新指引,確認有沒有延後、增加或調整。
- 廣告收入、曝光量與價格的組合:不只看總增長率,還要區分量、價與產品組合是否持續改善;管理層對 AI 效益是否提出更具體可檢核數據。
- 扣除重大法律費用後的獲利能力:分清 GAAP 實際值與分析師/公司自行調整的非 GAAP 示意,不將訴訟費用當作 AI 資本支出。
- 財務結構與投資回收期:留意現金與有價證券、長期債務、利息成本,以及新發股票和股東稀釋的可能性;同時觀察 AI 產品是否形成獨立、可衡量的收入來源。
結論:最需要被驗證的不是野心,而是現金轉換
2026 年第 3 季,Meta 的廣告業務沒有失速。646.01 億美元的季營收與 630.61 億美元的廣告收入,說明它仍擁有強大的變現能力。但在同一季,349.06 億美元的資本支出已超過327.86 億美元的營業活動現金流,形成負 21.20 億美元的自由現金流。讀者真正需要回答的不是「Meta 還賺不賺錢」,而是「未來新增的一美元資本支出,究竟能帶來多少可持續、可實現的現金回報」。
如果後續廣告效率與 AI 新商業模式能產生更高現金流,今天龐大的算力帳單可能是建立下一個競爭優勢的代價;如果支出持續擴張,現金生成卻無法跟上,投資者就必須重新評價成長的資本密集程度。讓答案變清楚的,不是更多 AI 宣言,而是下一份現金流量表。
資料來源與核算方式
- 〔S01〕Meta,〈Meta Reports Third Quarter 2026 Results〉,2026 年 10 月 21 日。 來源:https://www.prnewswire.com/news-releases/meta-reports-third-quarter-2026-results-302915964.html ;本次主來源,含財務亮點、合併損益、現金流量表、部門收入、非 GAAP 調整表及 CFO 展望。
- 〔S02〕Meta IR,〈Meta Reports Second Quarter 2026 Results〉,2026 年 7 月 29 日。 來源:https://investor.atmeta.com/investor-news/press-release-details/2026/Meta-Reports-Second-Quarter-2026-Results/ 。
- 〔S03〕Meta IR,〈Meta Reports First Quarter 2026 Results〉,2026 年 4 月 29 日。 來源:https://investor.atmeta.com/investor-news/press-release-details/2026/Meta-Reports-First-Quarter-2026-Results/default.aspx 。
- 〔S04〕美國 SEC,Meta 2026 年 6 月 30 日 10-Q。 來源:https://www.sec.gov/Archives/edgar/data/1326801/000162828026050705/meta-20260630.htm 。
- 〔S05〕Associated Press,Meta 第 3 季財報報導,2026 年 10 月 22 日。 來源:https://apnews.com/article/13ecd6c459e39a3602f302bcc2412fe9 。此為獨立媒體報導,不替代公司財報。
本文中文金額均為美元「億」單位,來源原值採「百萬美元」。年增、營業利益率、現金流橋接及 Q4 剩餘資本支出均由 TDR 財經重算;原始數字、公式與主張查核表收錄於出版封包。Meta 的季度自由現金流是非 GAAP 指標。各季數字相加與 Q3 累計報表有部分欄位 100 萬美元差異,本文未將差異無來源地解釋或平均化,累計數字以 Q3 公告原值為準。本次已重新核對 Meta 2026 Q3 正式財報公告、Q1/Q2 公告及 Q2 SEC 10-Q;Q3 SEC 10-Q/8-K 尚未獨立核驗。本篇採用公司公告的未經審計季度數據,不能視為已完成 SEC 申報交叉核驗。
資訊與法律揭露:本文提供公開資料整理與商業財務分析,不構成個別證券買賣建議;情境數值不是公司指引或投資報酬保證。
製作揭露:本文由 AI 協助整理公開資料、重算數字與編排;圖表為依公開財報製作的原創資料視覺。本文未宣稱已取得獨立人工或投資專家審核。
本文由 TARAISG(TIANDIREN AI SOLUTION GROUP)使用 AI 模型產生正文、整理來源並設計實務工具。方法依據與限制列於文末;案例為明確標示的教學假設。未有具名紀錄時,不宣稱經人工或專家審核。
查看內容製作與更正說明



