
AI 工作實務 · 預算試算
企業導入 AI 要花多少錢?從部門應用、年度預算到 ROI 的完整試算
企業導入 AI 要花多少錢?比較五種應用模式、九項 TCO 成本、三個假設預算、12 個月 ROI 及敏感度,附可重算 CSV。

本文目錄
為什麼只問「AI 軟體每月多少錢」會低估投資?先決定要買的究竟是什麼一張完整的 TCO 表,至少有九項成本企業 AI 應用:五種部門如何設計有意義的投資指標示範預算:小規模、部門整合、跨系統專案如何分配?12 個月 ROI 實作:先分清毛效益與可實現效益敏感度測試:改變一個假設,回本結論可能反轉真實研究能告訴我們什麼?不應直接外推成公司 ROI採購與董事會簽核:把投資改成分階段決策企業 AI 預算審查的 10 個必問問題圖片與素材說明導讀| 一家企業可能每月只花數千元購買 AI 帳號,也可能為跨系統整合投入數百萬元;這兩者不應被放在同一個「AI 導入費用」數字中比較。真正可供採購與董事會決策的預算,必須同時列出一次性建置、持續運作、資料治理、內外部人力、風險與效益兌現。本篇用五種部門工作情境、三套示範預算,以及可重算的 12 個月 ROI 模型,說明怎麼做出可以被財務主管追問的 AI 投資提案。
數字使用規範: 文內所有新臺幣金額、案例件數、工時、價格與回本月數均為教學用假設,不是臺灣市場報價、供應商行情、實際客戶成果或經認證的投資績效。請勿直接視為採購預算;企業應向供應商詢價,並填入本身的流量、人工成本、資安與資料處理條件。
為什麼只問「AI 軟體每月多少錢」會低估投資?
AI 投資不只支付模型授權。企業可能需要清洗資料、建立權限、串接現有 ERP/CRM、測試極端案例、教育訓練、監測費用、修正模型改版造成的錯誤。若要衡量經濟效益,也不能把「AI 幫我省下 10 分鐘」直接等同薪資成本節省,因為省下的時間未必能轉為裁減加班、處理更多案件或產生額外營收。
Microsoft Digital 於 2026 年公開其內部 AI 投資效益衡量實務,提醒不同專案的價值可能落在營收、產能、品質、安全與使用者體驗,並需要以基準、追蹤與例行檢討調整假設。S04|Microsoft。這是一家公司的內部管理方法,而不是提供任何企業可直接套用的投資報酬率。
先決定要買的究竟是什麼
請將採購方案分成五種,而不是全部稱為 AI 系統:
| 模式 | 適合情境 | 主要成本驅動 | 常被漏算的成本 | 不適合 |
|---|---|---|---|---|
| 現成 AI 帳號與共用協作 | 草擬、摘要、一般分析 | 授權席次、使用管理、訓練 | 治理、活躍率偏低、文件整理 | 高度客製流程與敏感資料未核准 |
| 固定流程+AI 生成 | 表單分流、報價草稿、週報 | 系統串接、例外處理、API | 重試、版本、人工覆核 | 邏輯不清晰且無流程負責人 |
| RAG 企業知識助理 | 文件查詢、政策問答 | 文件整理、索引、權限、評測 | 更新與刪除同步、誤答處理 | 來源失真或權限不明 |
| 受控 AI Agent | 動態跨系統調查、複雜任務 | 工具權限、觀測、流程設計 | 多步推論成本與錯誤擴散 | 單一規則即可完成的工作 |
| 地端/私有部署 | 有特殊資料主權、延遲或整合需求 | 硬體、維運、人員、模型授權 | GPU 更新、備援、電力、維保 | 只為了「看起來更安全」而導入 |
企業採購比較應採相同交付邊界:同樣的使用者數、資料敏感等級、每月件數、可用性要求、驗收題庫、維護年限與服務等級。把「純軟體月費」和「含客製開發的整合專案」相比,價格差異通常沒有決策意義。
一張完整的 TCO 表,至少有九項成本
TCO(Total Cost of Ownership,總持有成本)應按 12、24 或 36 個月計算,並區分一次性與經常性支出。最低應列入:① 使用授權/模型 API,② 資料處理與標註,③ 系統設計與串接,④ 雲端運算與儲存,⑤ 安全審查/法遵,⑥ 員工訓練與採用,⑦ 日常維運/模型更新,⑧ 人工覆核與例外處理,⑨ 風險預備金及停用搬遷成本。
12 個月 TCO = 一次性建置費 + 12 × 每月持續費用 + 非月度支出。 對應的效益需減去新增的人工覆核、品質損失、流程失誤補救等成本;若這些已在每月費用中計入,就不能再次扣除,避免雙重計算。
採購合約還應要求供應商明確回答:帳號與 API 是否分開計價?超量如何通知及封頂?資料出境與保留如何約定?模型版本是否可固定?中止契約時能否匯出資料與工作流程?第三方元件是否另收費?正式版支援是按工單、時數還是 SLA?這些合約細節可能比第一個月折扣更影響後續成本。
企業 AI 應用:五種部門如何設計有意義的投資指標
| 部門 | 可先試辦的 AI 工作 | 成效分母 | 必須同步觀測的副作用 |
|---|---|---|---|
| 客服 | 諮詢類別分流、核准知識庫答覆草稿 | 每 100 件相同類型案件 | 錯答率、轉人工率、客訴 |
| 業務 | 會議紀錄轉 CRM 草稿、追蹤提醒 | 每 100 件可追蹤商機 | 錯誤發信、轉換定義漂移 |
| 財會 | 費用憑證分類草稿、預算差異說明 | 每 100 筆憑證/報表 | 錯誤分類、未經核准過帳 |
| 人資 | 文件 FAQ、內部培訓素材整理 | 每 100 筆內部問答 | 個資曝露、錯誤制度解讀 |
| 採購/法務 | 合約條款初步擷取與比對 | 每 100 份同難度契約 | 漏判重要條款、版本錯配 |
不同部門的工時價值不等於效益可兌現;最好將結果分為產能釋放、可避免支出、實際新增收入、品質風險降低、員工體驗五類,分別建立證據。營收成長應有增量對照與成交資料,不可把 AI 接觸過的全部營收歸功於 AI;品質改善若沒有可靠金額估計,就先保留為非財務 KPI,不必硬折現。
示範預算:小規模、部門整合、跨系統專案如何分配?
以下是三個假設性內部預算上限,目的在展示科目配置,而非建議市場行情;金額僅供企業自行調整。
| 成本科目 | A:單部門先導 NT$120,000 | B:部門流程整合 NT$450,000 | C:跨系統受控 Agent NT$1,200,000 |
|---|---|---|---|
| 訪談、流程與需求設計 | 18,000 | 60,000 | 160,000 |
| 培訓與採用管理 | 30,000 | 75,000 | 180,000 |
| 授權/模型/測試運算 | 18,000 | 90,000 | 220,000 |
| 整合開發與流程設定 | 24,000 | 120,000 | 360,000 |
| 安全、資料與品質驗收 | 18,000 | 60,000 | 160,000 |
| 預備金 | 12,000 | 45,000 | 120,000 |
| 總計 | 120,000 | 450,000 | 1,200,000 |
使用時應檢查這筆金額涵蓋的是「探索至 PoC」還是「已含正式上線」,以及是否包含內部員工工時。A、B、C 不能單憑預算大小推論成熟度;導入一個低風險、能驗收的固定流程,可能比建立沒有業務價值的複雜 Agent 更合理。詳見本篇下載檔 budget_scenarios.csv。
12 個月 ROI 實作:先分清毛效益與可實現效益

情境假設: 客服每月處理 1,200 件相近工作,原本每件 12 分鐘;使用 AI 後,連同人工複核每件需要 7 分鐘,因此每件完整流程減少 5 分鐘。以每小時 NT$700 作為含間接費的內部估算工作成本,並假設只有 50% 的節省工時能真正轉為可使用產能。一次性建置費 NT$180,000;每月增加的授權、監測、維護與例外支出共 NT$18,000。
計算過程如下:
- 每月釋放工時 = 1,200 件 ×(12 − 7)分鐘 ÷ 60 = 100 小時。
- 每月工時名目價值 = 100 × 700 = NT$70,000。
- 每月可實現價值 = 70,000 × 50% = NT$35,000。
- 每月淨增量價值 = 35,000 − 18,000 = NT$17,000。
- 12 個月可實現效益 = 35,000 × 12 = NT$420,000。
- 12 個月 TCO = 180,000 +(18,000 × 12)= NT$396,000。
- 12 個月淨效益 = 420,000 − 396,000 = NT$24,000。
- 12 個月簡化 ROI = 24,000 ÷ 396,000 ≈ 6.1%;不考慮資金時間價值、稅務及折舊。
- 月度淨增量價值為正的前提下,簡化回收期 = 180,000 ÷ 17,000 ≈ 10.6 個月。這表示在每月淨增量價值穩定為 NT$17,000 的假設下,需要約 10.6 個營運月回收建置投入;自專案投入起算的實際日曆回收期,還須加入建置與爬坡期間及其支出。
本模型把可用產能按內部工時成本估值,屬經濟價值情境;若沒有可避免支出或實際新增現金收入的證據,不可稱為現金回本。12 個月比較假設每月均已達穩定營運量,建置期間不納入這 12 個營運月。
這個結果不支持「AI 普遍有 6.1% 報酬率」;它只代表上述特定假設的計算結果。若企業沒有實際量測節省時間及可兌現係數,ROI 只能視為情境假說。
製圖與資料註記:對應圖表 inline-01.png 使用的金額及運算均來自上列假設,並非第三方統計資料。可使用 roi_example_inputs.csv 完整重算。
敏感度測試:改變一個假設,回本結論可能反轉
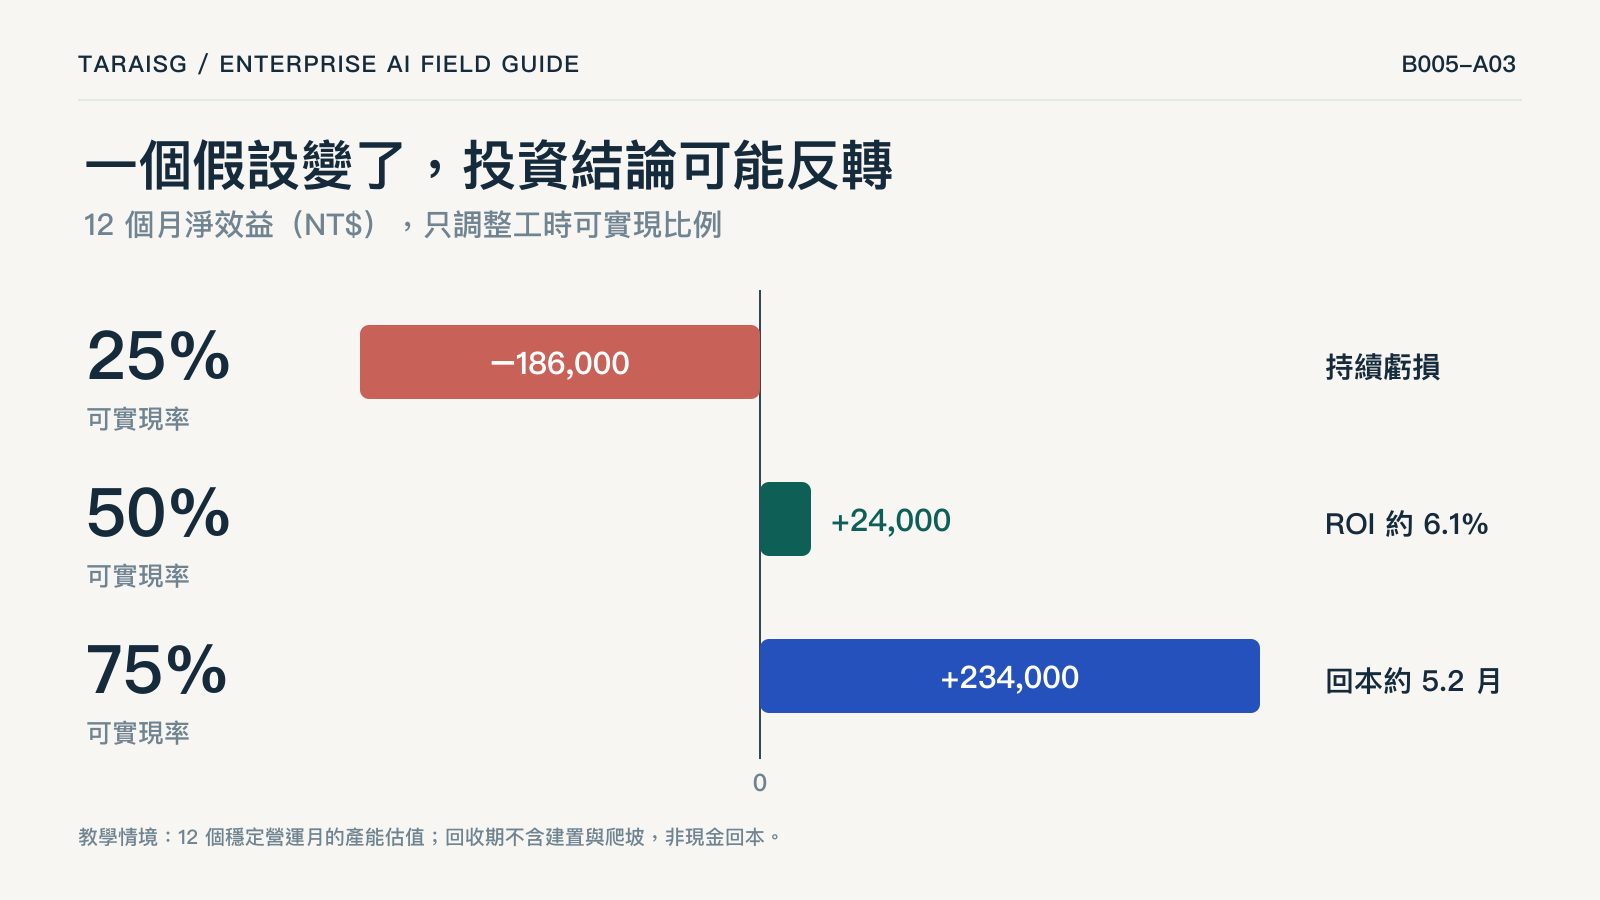
企業經常高估「每小時節省」等於「財務節省」。保持前述案件量、工時與成本相同,只改變「可實現比例」:
| 可實現比例 | 每月效益 | 扣除 NT$18,000 月費後 | 簡化回收期 |
|---|---|---|---|
| 25% | NT$17,500 | 負 NT$500 | 無法回本(在假設不變下) |
| 50% | NT$35,000 | NT$17,000 | 約 10.6 個營運月 |
| 75% | NT$52,500 | NT$34,500 | 約 5.2 個營運月 |
如果基準流程和導入流程的工作範圍不同,原本 12 分鐘只算草稿、後來 7 分鐘卻包含查核,反而使比較不公平。測量時應固定同類案件、相同品質定義、相同邊界,並以中位數、例外分布和抽樣品質共同判斷。這也是為什麼要讓流程負責人而非軟體供應商單方面定義 KPI。
真實研究能告訴我們什麼?不應直接外推成公司 ROI
一篇 2025 年發表在 The Quarterly Journal of Economics 的研究《Generative AI at Work》,分析一家企業 5,172 位客服人員,發現使用生成式 AI 輔助後,按「每小時解決案件數」衡量的生產力平均增加約 15%,但不同資歷與能力的人員效果不一。S10|原始學術研究。這是特定客服工作情境的研究發現,不是臺灣所有部門都能增加 15% 產能,也不是投資報酬率。
對管理者的真正啟示,是要先選擇可定義、可觀測、重複性高的任務,並評估成效如何因人員能力與工作型態而異。研究證據可以幫助形成合理假說,但不應取代企業自己的試辦數據。
採購與董事會簽核:把投資改成分階段決策
建議把提案書限制為 6 頁:第 1 頁寫業務問題及基準;第 2 頁寫角色、資料與風險;第 3 頁比較至少兩個方案,包括不導入 AI、使用現成工具、客製整合;第 4 頁列完整 TCO;第 5 頁列 ROI 基本、保守及壓力情境;第 6 頁列 30/60/90 天執行、撤退和管理責任。
預算應設 Stage Gate:探索期核准資料盤點與基準量測,試點期核准受控範圍,證明品質與效益後才擴大到授權席次、跨系統及長約。合約可加入有限範圍試用、驗收不通過的補救與終止條款;對高風險資料處理應取得相符的法務和資安意見。
Microsoft 在 2026 年的內部實務文章提到,會先定義預期價值、建立現況基準、量測新流程並定期檢視。[S04]。這一套管理節奏比單一漂亮數字重要,也較能讓主管說清楚「若無法驗證效益,下一階段要不要繼續花錢」。
企業 AI 預算審查的 10 個必問問題
- 這筆費用是一次性建置、年費,還是都包含?
- 輸入資料的整理、清洗、授權與管理由誰負責?
- 預估使用量的分母是使用者數、案件數、Token 還是 API 呼叫?
- 生成內容的人工複核與例外處理,有沒有計入?
- 模型更新造成重測、修復與回歸測試時,誰付費?
- 供應商能否限制用量、記錄成本、提前告警?
- 可以匯出資料、轉移供應商及停用嗎?
- 如果高風險事件發生,有沒有回復與損失上限?
- ROI 是否區分毛節省工時與實際可實現財務效益?
- 到第 90 天,誰有權決定終止、調整或擴大?
結論: 企業 AI 預算不是找最低月費,而是用相同任務、風險、品質與生命週期比較完整方案。能被追問、能重算、能中止的預算,比預測「AI 一定讓公司省 30%」更接近可執行的投資管理。
實務工具與延伸閱讀
- 附件:budget_scenarios.csv、roi_example_inputs.csv、roi_sensitivity.csv、department_application_matrix.csv、procurement_questions.csv。預設均採合成案例,允許讀者自行覆寫。
- 企業 AI 導入 90 天計畫。
- AI PoC 到正式上線的技術治理與驗收。
- 現有文章 AI 自動化能省多少工時? 可作為單一任務測量的起點。
企業 AI 應用與預算諮詢
提出企業需求時,最好附上:優先部門、工作流程、每月件數、現況工時、預算區間、使用者數、資料分級、要接入的系統與期望驗收日期。天地人可依實際需求評估應安排企業內訓、實作工作坊或另行技術導入規劃;專案價格須待範圍與驗收確立後報價。可先閱讀 天地人企業服務資訊。
原始英文資料與核對範圍
- [S04] Microsoft Digital(2026-06-04),Measuring the impact of our AI investments in IT at Microsoft。英文原文摘句:“Define expected value, baseline the current state”。來源。註:內部方法說明,不是跨企業績效統計。
- [S10] Brynjolfsson、Li、Raymond(2025-02-04),Generative AI at Work,The Quarterly Journal of Economics。英文原文摘句:“Access to AI assistance increases worker productivity”。論文。研究樣本及指標限定為該特定客服業務;文中 15% 指每小時解決案件數平均增幅。
- [S01] OECD(2026-04-13),Empowering SMEs in the age of AI。來源。本篇僅援用該研究提醒維護與技能障礙,未將非代表性樣本推估至臺灣母體。
編輯揭露:本文由 TARAISG 使用 AI 協助寫作、來源核對與圖像製作;預算、營運資料、效益數字均為可重算的虛構教學模型,並非市場報價或實際企業績效。本文未經具名人類編輯或財務領域專家獨立審閱;個別採購與投資決策仍須依企業實際數據另行複核。企業服務連結僅供資訊參考,本次未驗證表單收件或 GA4 轉換追蹤。資料查核:2026 年 10 月 20 日。
圖片與素材說明
封面:原創主視覺,非擷取照片或官方圖;個別元素示意。
本文由 TARAISG(TIANDIREN AI SOLUTION GROUP)使用 AI 模型產生正文、整理來源並設計實務工具。方法依據與限制列於文末;案例為明確標示的教學假設。未有具名紀錄時,不宣稱經人工或專家審核。
查看內容製作與更正說明



