
AI 工作實務 · TDR 新聞・產業分析
馬斯克證實 SpaceX 與 Tesla 評估合併:AI 營收大增,4 大關鍵看懂下一步
SpaceX 與 Tesla 已成立特別委員會評估可能合併。本文核對 SpaceX 分部營收、資本支出與 Tesla 已公布的 2026 Q3 業績,解析交易尚未定案的四個觀察重點。

本文目錄
關鍵一:不是「兩家公司合併」,而是「董事會在評估要不要合併」關鍵二:SpaceX 的 AI 業務營收超過連網部門,但「AI」範圍要看清楚關鍵三:營收成長的另一面,是更大的資本投入關鍵四:Tesla 財報已公布,營收與獲利要分開看為什麼台灣科技產業值得留意?結語:已經確定的是新一輪討論,不是交易結果圖片與素材說明新聞事件:美國時間 2026 年 10 月 20 日。資料更新:2026 年 10 月 22 日(台灣時間),已補入 Tesla 2026 Q3 官方業績。本文依公開文件及採編報導整理,非獨家採訪;封面為 AI 概念示意,非新聞現場照片。
美國時間 2026 年 10 月 20 日,在 SpaceX 第 3 季財報公布後的電話會議中,Elon Musk(馬斯克)談及一項可能改變其企業版圖的安排:SpaceX 與 Tesla 已分別成立由獨立董事組成的特別委員會,研究兩家公司是否有合併的可能。馬斯克認為,整合人工智慧、晶片與機器人相關能力具有潛在價值,但也承認自己因利益衝突不參與委員會討論。AFP 與 TechCrunch 的會議報導均將上述內容歸屬於馬斯克的公開發言。本次查核:AFP。來源:Reuters、AP、TechCrunch。
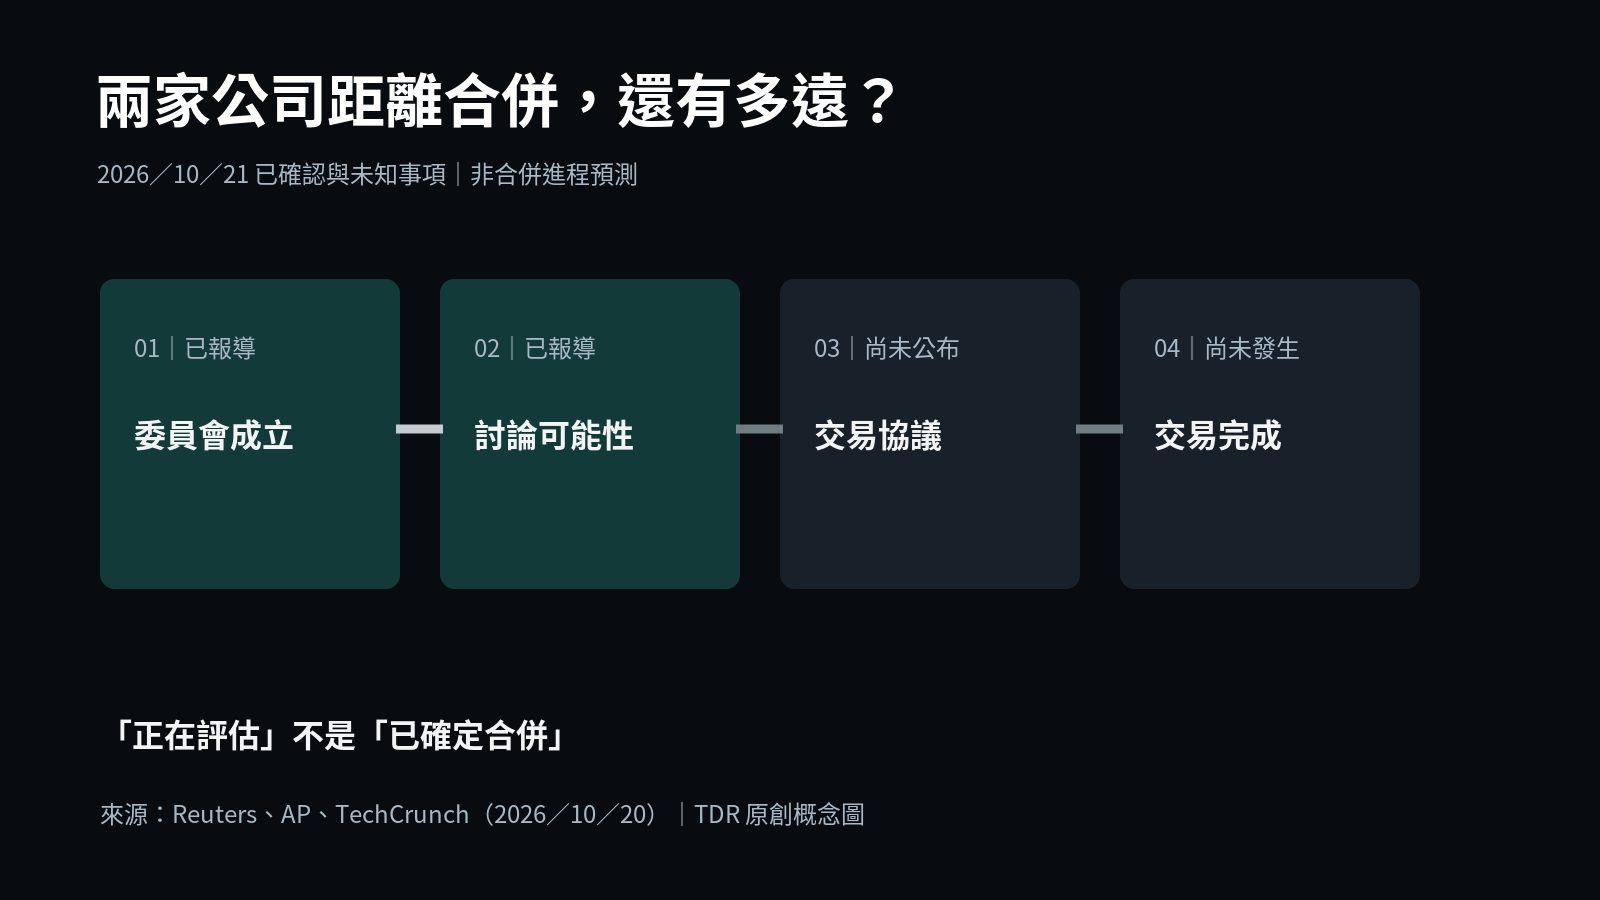
值得先釐清的是,評估合併不等於已達成交易。截至上述資訊截點,可信來源沒有揭露雙方已就交易條件達成協議。估值、換股比例、治理安排、監管審查和股東支持仍然是待回答的問題。任何「已決定合併」「確定收購」的標題,現階段都超出可查核事實。
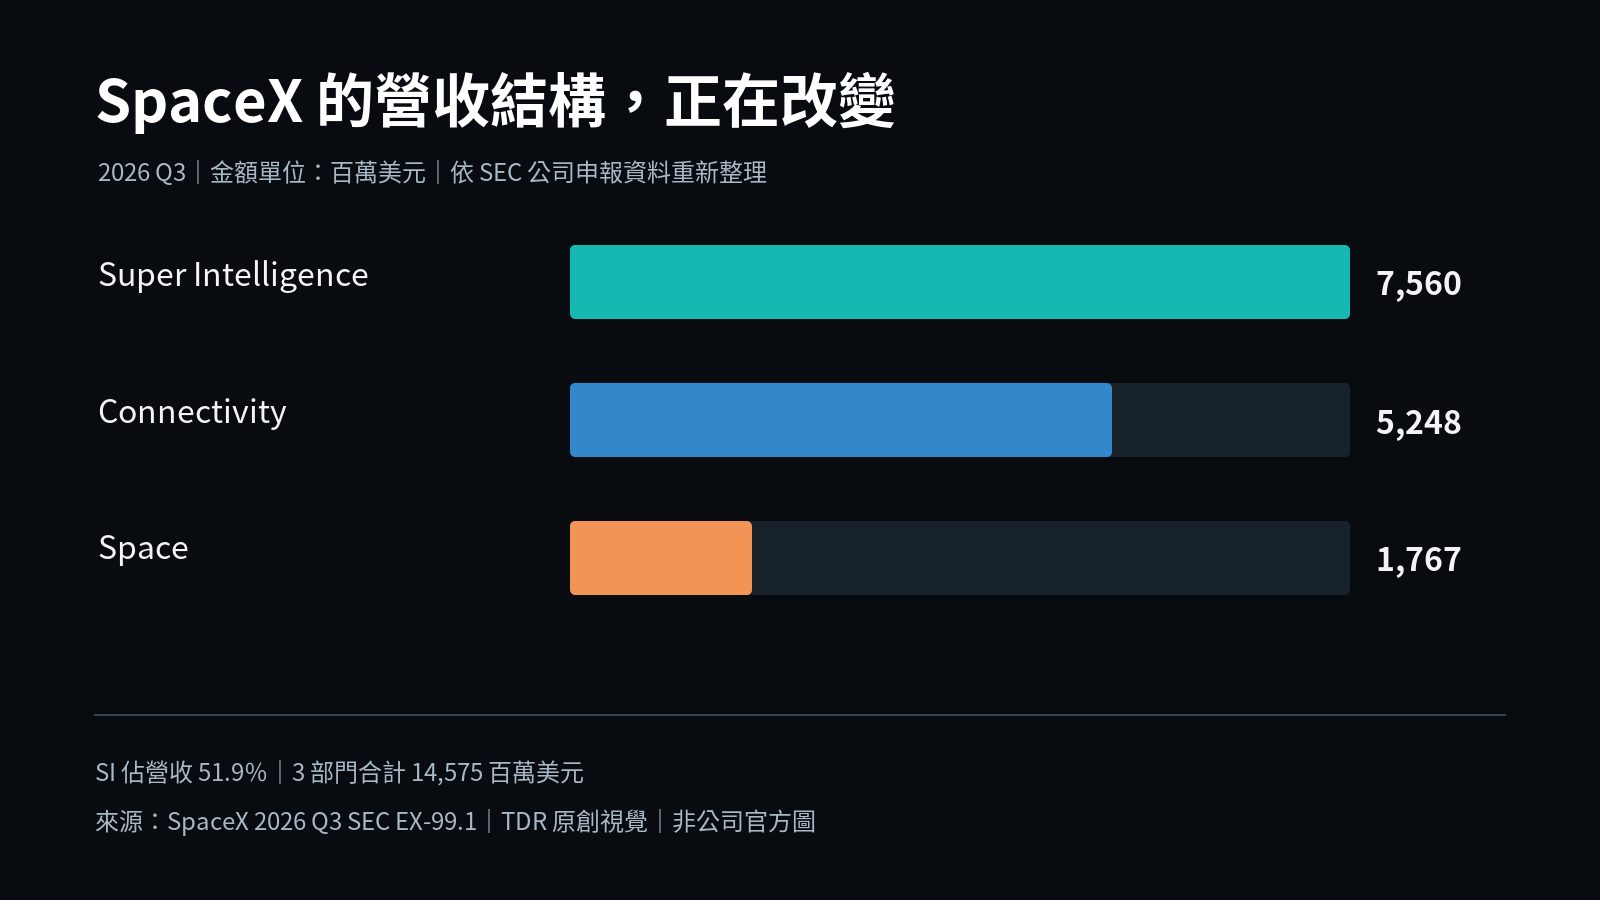
另一方面,SpaceX 向美國證券交易委員會(SEC)提交的 2026 年第 3 季結果,提供了這項討論另一個較少被注意到的背景:公司的業務結構正在變化。報表顯示,SpaceX 當季營收為 145.75 億美元,較 2025 年同期成長約 161%;其中被歸類為 Super Intelligence(SI,超級智慧)的部門營收為 75.60 億美元,已高於以 Starlink 服務為主的 Connectivity(連網)部門 52.48 億美元。這是公司揭露的分部資料,不能直接理解為全數來自自家 AI 模型訂閱。原始申報:SEC。
關鍵一:不是「兩家公司合併」,而是「董事會在評估要不要合併」
在資本市場報導中,討論、協商、簽署合約與交易完成,是完全不同的階段。現在能確認的是:根據馬斯克在財報會議的說明,兩家公司設置了獨立特別委員會,探討合併可能性;會議中未宣布具約束力的合併協議,也沒有公布正式交易價格。馬斯克雖公開表示支持這個方向,仍強調最終取決於獨立董事程序與相關股東的決定。
這項差異之所以重要,是因為 SpaceX 和 Tesla 的股東、資產及風險結構並不相同。SpaceX 同時經營發射服務、衛星連網與大規模 AI 算力;Tesla 則有電動車、儲能與其他服務業務。即使在技術研發上能共享部分資源,法律上的公司整合仍必須回答:不同業務的資產應如何估價?未來董事會如何監督共同資源?不同公司股東的權利是否受到平等對待?
對投資人和科技產業來說,這次最新進展是「正式進入獨立委員會討論」的公開確認,而不是「合併結果已出爐」。目前還不能推論任何一方必然成為買方,也不宜拿未經公司公告的估值試算當成交易價格。
關鍵二:SpaceX 的 AI 業務營收超過連網部門,但「AI」範圍要看清楚
這次比較值得細讀的第一手資料,是 SpaceX 提交的 SEC 財報附件。它將營收拆為 Space、Connectivity 與 SI 三大業務。依公司 2026 年第 3 季揭露資料,以百萬美元計算:
| 分部 | 2026 Q3 營收(百萬美元) | 占總營收 | 2025 Q3 營收(百萬美元) | 資料意義 |
|---|---|---|---|---|
| Space(太空) | 1,767 | 12.1% | 1,666 | 包含發射與太空相關業務 |
| Connectivity(連網) | 5,248 | 36.0% | 3,097 | 包含衛星通訊等業務 |
| Super Intelligence(SI) | 7,560 | 51.9% | 813 | 涵蓋算力基礎設施及 AI 相關產品等 |
| 合計 | 14,575 | 100% | 5,576 | 分部數值相加,未任意補數 |
表格製作:TDR 新聞依 SpaceX 2026 Q3 SEC 附件重新分類計算;百分比為個別部門營收除以當季總營收,四捨五入至小數點後 1 位,因此加總可能有 0.1 個百分點誤差。金額均為美元,非新台幣。原始資料。
從數字看,SI 營收約占全部的 51.9%,在這一季成為占比最大的部門。它說明 SpaceX 不只依靠傳統火箭發射和衛星訂戶發展;算力基礎設施與軟體服務,也已成為重要營收來源。但它不等於公司已取得「AI 市場領導地位」,也不能從單季營收推得未來成長一定延續。
尤其 SI 的定義比「Grok 模型收入」更廣。公司在財報說明提及雲端服務協議、併購與相關軟體應用等因素,因此不能把 75.60 億美元全數稱為聊天機器人收入,或把收購後合併進報表的部分收入誤作原有業務自然成長。對讀者而言,認清財報分部的口徑,比記住百分比更有價值。
關鍵三:營收成長的另一面,是更大的資本投入
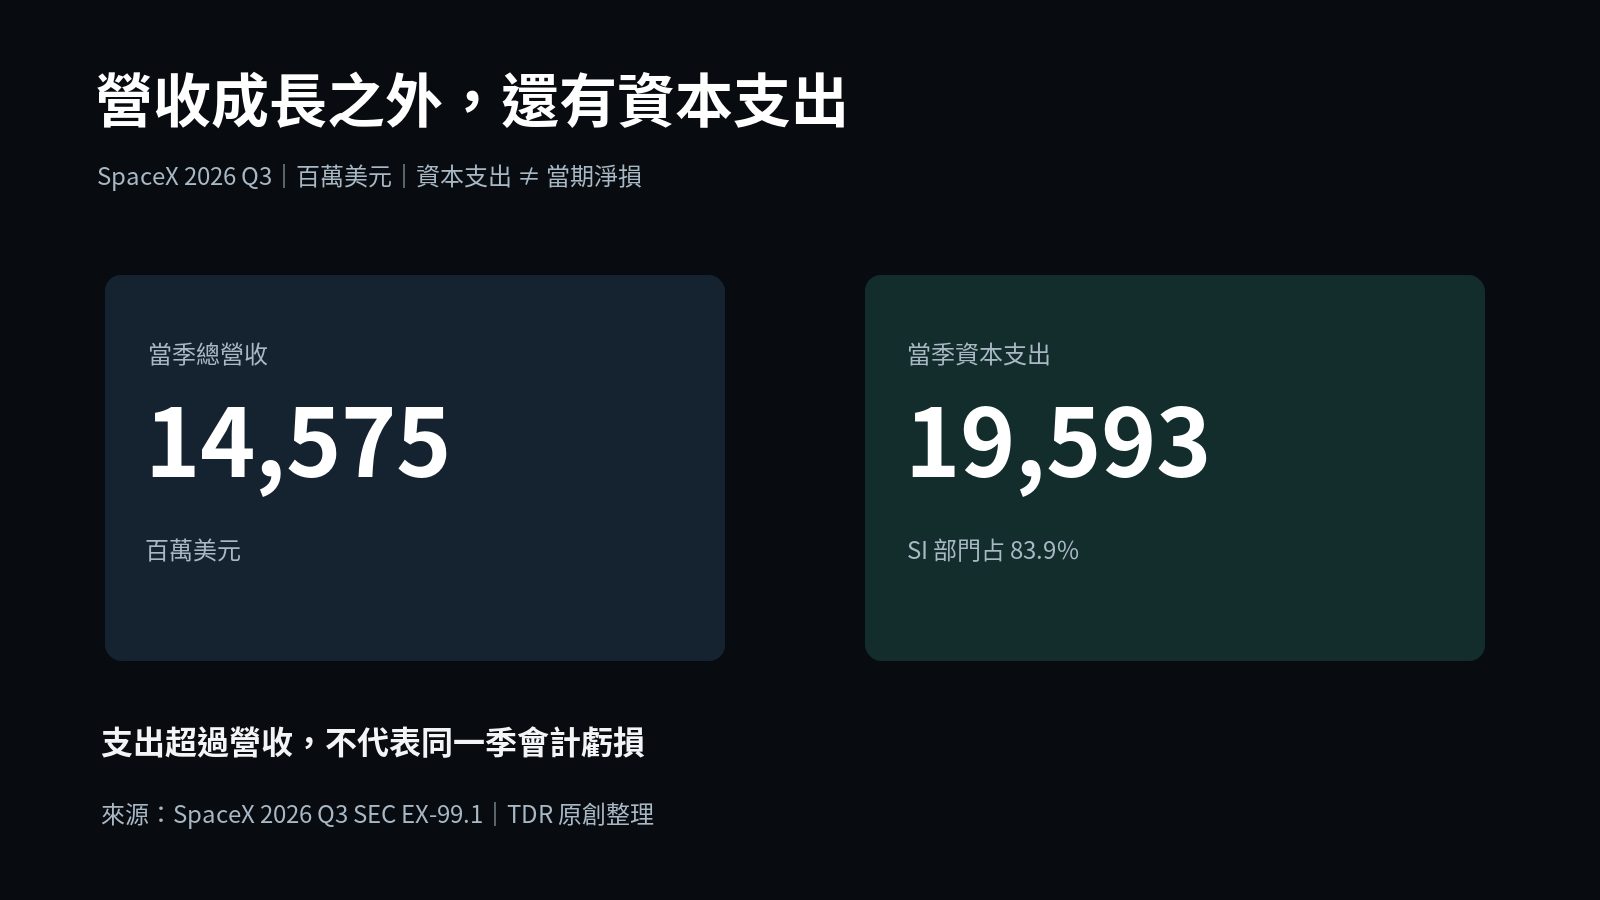
同一份申報揭露,SpaceX 這一季的資本支出(Capex)合計 195.93 億美元,其中 SI 部門就有 164.44 億美元,約占全部資本支出的 83.9%。原始資料:SEC。與 145.75 億美元的當季總營收相比,資本支出規模更大。這不代表公司當季一定虧損,因為資本支出與損益表費用的會計處理不同;它反映的是為擴建算力等資產所需的重大資金投入。
SpaceX 同期公布的淨利約 44 億美元,與一年前的淨損情況不同;然而「單季淨利」與「長期現金需求」不能只看其中一個。公司另揭露的 Adjusted EBITDA 屬非 GAAP 指標,也不能直接替換成淨利或自由現金流。要評估 AI 基礎設施擴張是否有效,除了觀察訂單與營收,還應追蹤新增設備利用率、客戶契約條件、未來折舊與持續性資本投入。
這也解釋了為什麼合併想像很吸引人,卻不能只用「技術整合」來判斷值不值得。若共享研發資源確實讓成本降低,可能提高效率;反過來說,如果兩家企業需要共同承擔高度資本密集的投資,也可能帶來新的財務與治理壓力。這兩種可能性都屬於分析,不是已經發生的成果。
關鍵四:Tesla 財報已公布,營收與獲利要分開看
Tesla 已於美國時間 2026 年 10 月 21 日公布第 3 季業績。依公司投資人關係網站的 Q3 2026 Update 第 4 頁,當季營收為 280.46 億美元,相較去年同期 280.95 億美元大致持平;歸屬普通股股東的 GAAP 淨利為 7.87 億美元,年減 43%。這讓觀察重點從「等待財報」轉為:新技術投入如何影響既有業務的獲利能力。
同份未經會計師查核的季度更新顯示,Tesla 營業利益率為 2.6%;資本支出為 47.32 億美元,自由現金流為 15.31 億美元。這些都是已公布的季度數據,應與先前的市場共識分開閱讀,也不能直接把 Tesla 與 SpaceX 的營收相加當作已成立的新公司業績。
Tesla 先前公布的車輛交付 486,532 輛與儲能部署 13.7 GWh,也列在本次季度更新第 5 頁。交付及部署是營運量;淨利與現金流則反映不同的財務面向。公司在 10 月 19 日公開的分析師共識仍然是預估資料,不會因正式財報出爐就變成實績。交付與部署公告、分析師共識。
下一波應持續核對四類文件:特別委員會的成員與程序、正式交易條件或法定申報、兩家公司後續資本支出與現金流,以及 SI 業務持續成長的證據。Tesla 財報已公布,並不代表合併已定案;技術協作的可能性與公司交易的法律進度,仍須分開判讀。
為什麼台灣科技產業值得留意?
對台灣讀者,這篇新聞的價值不在於猜測馬斯克下一筆交易價格,而在於理解科技產業的競爭重心如何從單一產品,延伸到算力、晶片、軟體、通訊和實體設備的組合能力。倘若兩家公司未來提出正式整合方案,供應鏈、資料治理、研發分工、資本支出與合作條件可能成為觀察重點。
但這只是條件式產業分析。本次找到的資料並不能證明台灣任何特定供應商已因此獲得新訂單,也不能推論某個產業或股價必然受惠。對企業經營者而言,真正可複用的問題是:當一家公司跨入 AI 基礎設施領域,如何分清「企業宣示」、「財務已實現」與「尚待證明的協同效益」?
從本次事件建立一張查核時間軸
| 日期(台灣時間,依公開資訊) | 已公開事項 | 正確判讀 |
|---|---|---|
| 2026/10/02 | Tesla 公布第 3 季交付與儲能部署 | 營運量已公布,財務結果尚未公布 |
| 2026/10/19 | Tesla 公布分析師財報共識 | 共識是預估,不是實績 |
| 2026/10/21 | SpaceX 的 Q3 公開財報及電話會議消息傳到台灣 | 可確認分部數據及馬斯克對特別委員會的說明 |
| 2026/10/22(台灣時間) | Tesla 2026 Q3 官方季度更新 | 官方季度更新已公布,改以實績核對預估 |
時間軸來源:SpaceX SEC 申報及 Reuters、Tesla 官方投資人公告。日期以台灣時區呈現;其中 10/22 已更新為正式公布的季度業績。
結語:已經確定的是新一輪討論,不是交易結果
馬斯克的最新表態,把 SpaceX 與 Tesla 的整合可能性從市場猜測推進到有委員會討論的公開階段;SpaceX 同時披露 AI 相關分部營收快速成長,讓這項想像更有商業背景。不過,真正左右結果的,仍是未公開的交易條件、股東權益、治理程序,以及龐大投資能否創造持續收益。
對於新聞讀者,最值得保留的判斷是:把可驗證的財報數據當作事實,把董事會評估當作進行中的程序,把未來技術及交易協同當作尚待驗證的命題。 這樣才能在題材熱度升高時,仍看清哪些事情真的發生了。
原始資訊與獨立查證
- SpaceX,2026 Q3 財報 SEC 附件(2026/10/20)。
- 美國 SEC,SpaceX 8-K 申報索引(2026/10/20)。
- Reuters,SpaceX/Tesla 潛在合併報導(2026/10/20)。
- Associated Press,SpaceX 財報與合併討論(2026/10/20)。
- TechCrunch,兩公司獨立委員會(2026/10/20)。
- Tesla 投資人關係,交付量及財報日期(2026/10/02)。
- Tesla 投資人關係,分析師共識(2026/10/19)。
- SpaceX 投資人關係,Q3 財報會議活動頁(2026/10/20)。
- Tesla,Q3 2026 Update(美國 2026/10/21),第 4–5 頁。
- AFP,馬斯克談 SpaceX 與 Tesla 合併評估(2026/10/21)。
編輯說明:本文根據可公開取得的申報與已署名採編報導撰寫,非獨家採訪;所有示意圖片均為原創或 AI 生成,不是現場新聞攝影。本篇於 2026 年 10 月 22 日發布前補入 Tesla Q3 正式業績,並更新時間軸;合併仍處於評估階段。
圖片與素材說明
封面:AI 原創概念插畫,非新聞現場照片;合併仍處於評估階段。
本文由 TARAISG(TIANDIREN AI SOLUTION GROUP)使用 AI 模型產生正文、整理來源並設計實務工具。方法依據與限制列於文末;案例為明確標示的教學假設。未有具名紀錄時,不宣稱經人工或專家審核。
查看內容製作與更正說明



