
AI 工作實務 · 科技公司治理/商業模式評論
Anthropic 擬拿出 5% 股權做公益:AI 公司的責任,能不能寫進資本結構?
Anthropic 擬投入 5% 股份成立公益基金,須股東批准。拆解董事會裁量、20% 整體承諾與尚待公開的治理證據。

本文目錄
從 CSR 預算轉向股權,差別在哪裡?5%、2%、50% 的條件如何運作?公告所稱約 20% 股份,不能簡單加總為已到帳AI 公益責任最急迫的議題,是勞動與經濟調適給台灣企業的治理啟示常見問題企業行動與延伸英文原文與來源當 AI 公司帶來龐大經濟價值,也同時可能重組工作、知識與權力分配,誰應為外部社會成本負責?Anthropic 在 2026 年 10 月 18 日提出一項罕見的公司治理安排:擬將 5% 股權投入新的 Anthropic Public Benefit Fund,未來公司估值每較基準增加 50%,董事會可酌情再增加 2% 股權。來源 01
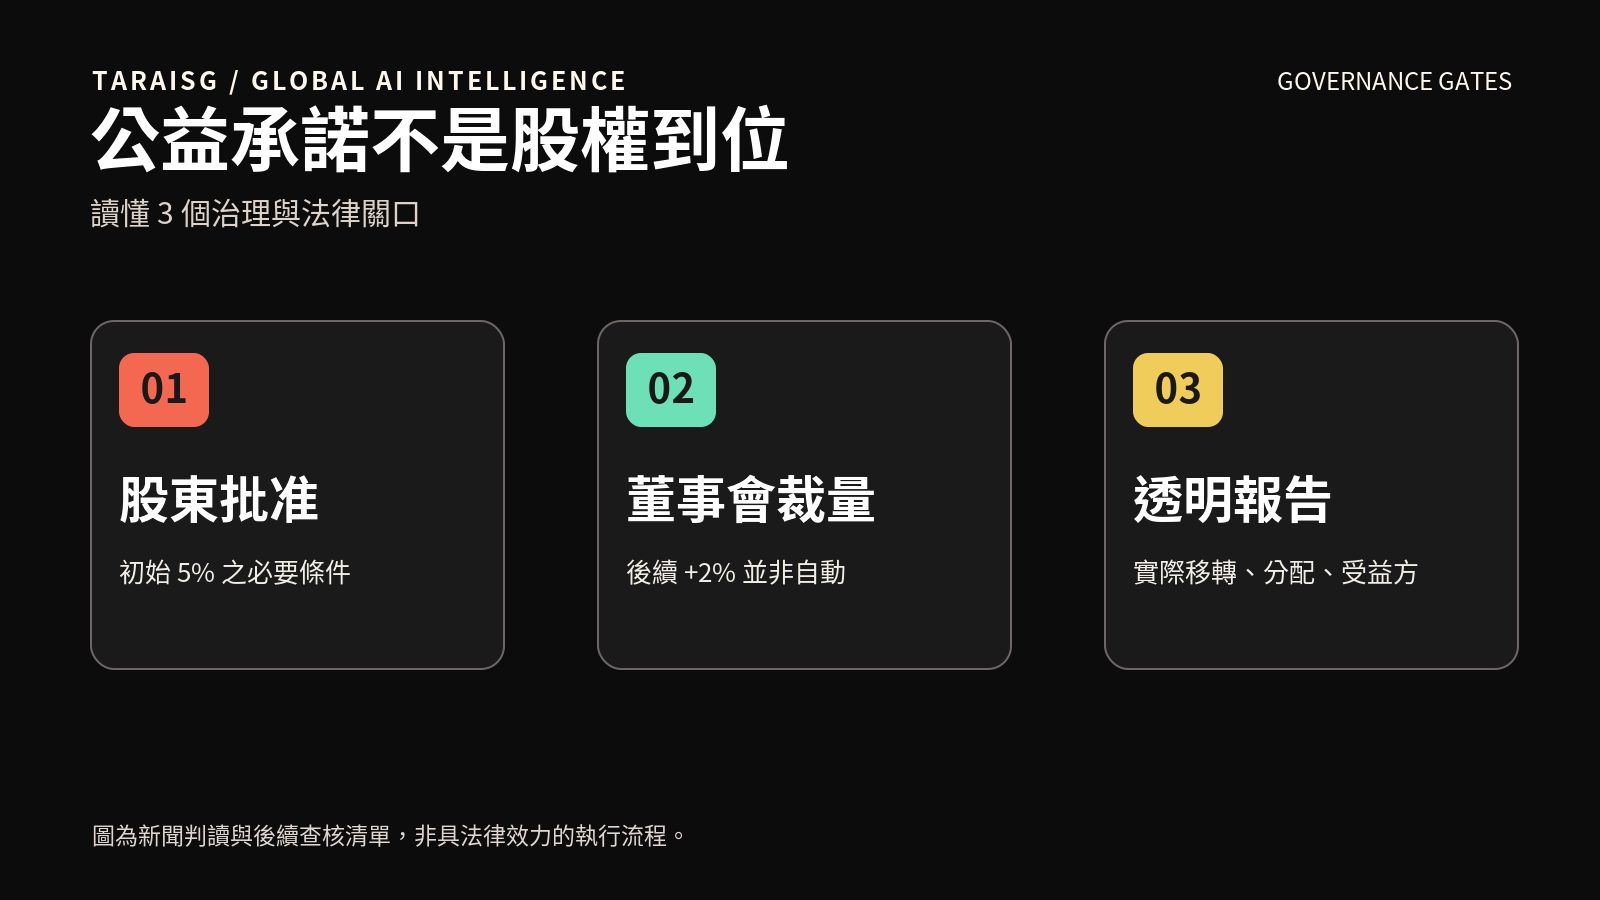
最重要的限定詞是「擬」與「可酌情」。官方公告明言初始投入須經股東批准,往後加碼也不是自動發生;基金架構、具體里程碑與治理資料仍待公開。因此不能把這則消息寫成 Anthropic「已完成捐出 5% 股份」,更不能把未來可能加碼當作既得公益資產。
從 CSR 預算轉向股權,差別在哪裡?
一般企業公益支出往往來自年度預算,可依盈餘、董事會方向或景氣調整。將股份配置給有專門用途的組織,則可能把部分長期企業價值增長與公益資源連結。從商業模式角度看,它試圖改變公益的資金基礎:不只從「今年賺多少、捐多少」出發,而是讓公司未來的資本增值可能支持更大規模的社會方案。
然而,股權不等同現金,價值會變動,也可能受到轉讓、流動性與治理條款限制。即使基金帳面持有股份,也不代表能立即向社會支出相同估值的現金。真正有意義的透明度,應包括實際移轉股份、表決與處置權、受益用途、資助決策及每年執行情況。
5%、2%、50% 的條件如何運作?
Anthropic 宣告的是一個有門檻的架構:先在股東批准條件下配置 5%;當公司估值相對某個基準每增加 50%,董事會可以裁量再增加 2%。來源 01 但公告尚未提供完整基準估值、各里程碑的執行規則或實際持股紀錄。任何把未來幾次估值成長直接畫成 7%、9%、11% 已實現股份的圖表,都將混淆假設與承諾。
值得注意的是,Anthropic 設立的不是美國常見的 501(c)(3) 非營利組織,而是它全資持有的 LLC;公司解釋目的是保留未來資助不同公益方式的彈性,並表示相關股權不會用於遊說或美國及其他地區政治捐款。來源 01 此處不能未經法律核查就推論稅務優勢或保證獨立治理;「全資持有」本身也提高外界對治理獨立性的合理關注。
公告所稱約 20% 股份,不能簡單加總為已到帳
Anthropic 另表示,結合創辦人早先承諾捐出其持股 80%、員工配對捐贈計畫及本次公告,約 20% 的 Anthropic 股份將用於公共利益。來源 01 這是企業對不同來源承諾的整體說法。創辦人個人承諾、員工捐股、公司持有基金股份,權利主體與移轉機制並不相同。財經報導必須避免把「計畫、承諾、已配置、已撥付」寫成一個相同的財務事實。
投資人若想評估這項安排對資本結構的影響,應追蹤正式批准文件、股份類別與表決權、未來稀釋機制,以及後續年度報告。在缺少這些資料前,對估值影響或實際基金規模做精確試算都缺乏可靠輸入。
AI 公益責任最急迫的議題,是勞動與經濟調適
Anthropic 公告以勞動市場影響作為可能受助領域之一,並提及此前已承諾 2 億美元研究及因應相關問題。來源 01 同一週,它發布內部工作轉型研究,呈現 AI Agent 使用量、初階職務占比與人類監督需求的變化。來源 02 兩項消息放在一起,揭示 AI 公司面臨的新矛盾:公司以提高效率創造價值,同時也必須討論產業轉型對非股東利害關係人的影響。
但基金能否真正縮小外部衝擊,仍取決於選擇何種可被驗證的方案。研究補助、再培訓或收入支持,都有不同成效與成本結構;若沒有明確受益族群、可公開審閱的分配規則及結果衡量,只看投入比例仍難評價社會價值。
給台灣企業的治理啟示
這項案例不意味著所有企業都該捐出股權,而是提醒管理者把重大技術採用帶來的「收益」與「誰承擔轉型成本」放進同一張決策表。導入 AI 自動化後,應追蹤被調整職務的人如何轉任、是否有內部訓練機會、員工是否能參與新工作設計,以及節省的管理成本如何改善服務或競爭力。
對企業董事會,更值得參考的是三個治理問題:重大承諾有沒有可追查的授權程序、影響對象能否真正受益、以及成效資料是否由適當的外部機制檢視。這些問題不需要企業達到科技巨頭規模才能開始。
常見問題
Q:Anthropic 已經正式捐出 5% 股份嗎? 公告寫明須經股東批准,公開資料不足以據此認定股權移轉已完成。
Q:估值上升 50%,一定增加 2% 嗎? 不一定,公告說明由董事會裁量。
Q:約 20% 是否全部已在基金名下? 不是這份公告所能證明的事情。該比例涵蓋不同類型的既有承諾,不能等同基金已持有的實際股份。
企業行動與延伸
若企業在導入 AI 時同時面臨組織變動與人才轉型,可以先用企業培訓聯絡信箱說明待改善流程、受影響職務及希望驗收的成果。本文不構成投資或法律建議。
英文原文與來源
來源 01 Anthropic,Investing in the public benefit,2026/10/18。英文公司公告全文。原文短摘:「Subject to stockholder approval, 5% of Anthropic’s shares will be committed today」。
來源 02 Anthropic,How employment is changing at Anthropic,2026/10/16。英文研究。此處僅用於理解勞動市場背景,不重新引用研究句子。
本文將已公告、須核准、董事會裁量與編輯分析分開。由 AI 工具協助製作,未經獨立具名真人或領域專家審閱。
企業培訓聯繫:若要將本文議題轉成企業內訓或導入計畫,請先準備工作情境、資料權限與預期交付成果,再透過 service@tiandiren.tw 或 02-2396-0514 聯繫團隊。亦可先查看企業內訓主題指南。
下載資料與企業判斷清單
來源數據保留統計口徑與限制;企業清單供內部討論,不能視為實際成效。
製作、來源檢核與更正方式
- 回到原文:點選文內來源索引,再開啟英文官方原文;以公告/研究日期及原文條件核對,不將舊背景資料當成本週事件。未獨立核對的資料已明列限制。
- 核對數據:比對本文與來源數據 CSV 的期間、樣本、單位、分母及比較基期;官方觀察不自動等於因果關係或所有企業的結果。
- 辨認分析:官方公告、研究結果與天地人提出的企業判斷分開處理。股東批准、董事會裁量、承諾與實際移轉分開處理;本篇不把公告的股權比例寫成已到位款項。
- 引用與圖表:英文僅保留必要短引並附來源,其餘以自行撰寫的分析與重新整理的圖表呈現;未轉載來源全文、官方圖片、人物照片或影片逐字稿,不代表取得來源機構背書。
- 提出更正:若發現錯誤、來源更新或權利問題,請來信提出更正,附本文網址、疑義段落與可核對的來源位置。確認修正時應同步更新文字、數據與圖表,保留修訂紀錄。
本文由 TARAISG(TIANDIREN AI SOLUTION GROUP)使用 AI 模型產生正文、整理來源並設計實務工具。方法依據與限制列於文末;案例為明確標示的教學假設。未有具名紀錄時,不宣稱經人工或專家審核。
查看內容製作與更正說明



