AI 工作實務
公司賺錢卻收不到現金?AI 協助管理應收帳款、逾期提醒與收款追蹤的 8 個方法
財務先對齊沖帳、折讓與截至日,再用 AI 協助整理例外。餘額與逾期天數交給明確公式重算;收款通知保持人工覆核。附虛構範例、提示詞與人工核對清單。

專題編輯:Renee Kuo|數據分析與成長編輯
本文為文件研究與教學設計(L1),案例及參考答案均為虛構。這次以本地程式核對樣本的數值與規則,未在特定 AI 產品帳號完成端到端操作;參考答案不冒稱產品實際輸出。
損益表有收入,資金仍可能被尚未收到的款項占住。建立收款管理,第一步不是讓 AI 發催收信,而是先確認發票、沖帳和帳款餘額的正確性。以下使用教學模擬資料,不代表任何真實公司的財務狀況。
適合讀者:財務、會計、經營者。本篇可完成:帳齡分析表、收款追蹤與例外清單。
這次先解決哪個問題?
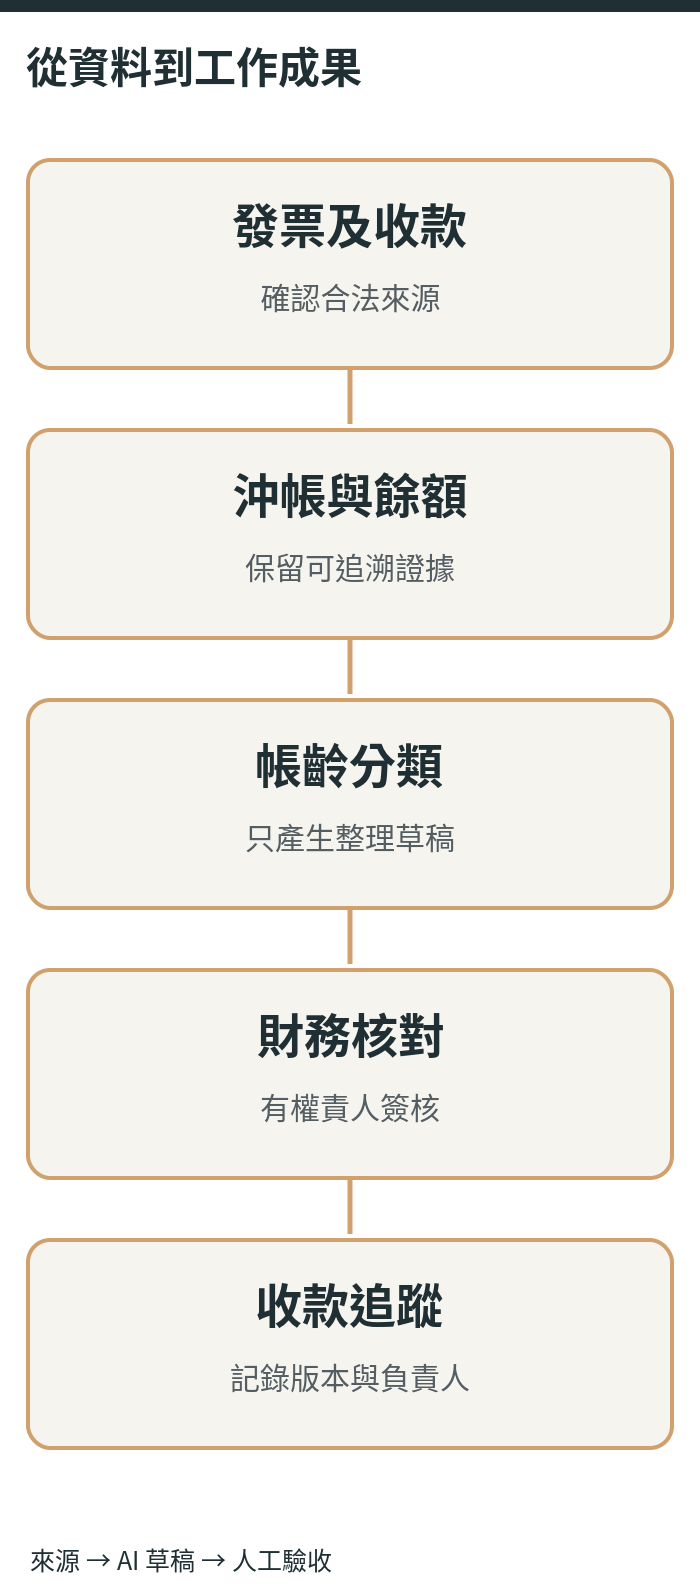
財務先對齊沖帳、折讓與截至日,再用 AI 協助整理例外。餘額與逾期天數交給明確公式重算;收款通知保持人工覆核。
開始前需要準備什麼?
請準備獲授權且已去識別的工作資料、能追溯的來源編號、資料適用期間、部門欄位定義、具名負責人,以及核准使用的 AI 工具。PDF、掃描影像、公式、幣別與日期欄位可能辨識錯誤;涉及個資或機密時優先選擇公司核准環境,不能因模型可以讀取就逕自上傳。
8 個可執行步驟
1.定義觀察日與未收口徑
固定截至日,區分已開立發票、應收餘額、未到期及逾期;本練習僅分析已開票款項,尚未開票應收另表核對,不得因此漏報總帳。
完成檢查:截至日、幣別和來源帳套是否明確?
2.整合發票及收款事件
以發票 ID 對齊發票、付款、折讓與沖銷,避免同筆多次入帳。
完成檢查:未匹配款項是否獨立列示?
3.重算每筆未收餘額
未收餘額=發票金額-已沖銷收款-有效折讓;有退票或爭議款另記狀態。
完成檢查:合計是否和應收總帳相符?
4.按到期日分帳齡
以「觀察日減到期日」算逾期天數,將未到期、到期當日、1~30、31~60、61~90、91 天以上;已結清另列分組。
完成檢查:不同日期格式與月底是否算對?
5.拆分遲延原因
區分未收到請款文件、驗收待辦、客戶對帳、爭議、付款條件及真正逾期。
完成檢查:原因是有證據還是 AI 推測?
6.建立優先追蹤順序
依逾期天數、金額與合約例外建立追蹤清單,勿用單一分數推測客戶信用風險。
完成檢查:優先序是否可解釋且可人工修改?
7.生成審核後提醒
按事實生成禮貌對帳或付款提醒草稿,發送前人工核對對方、發票與付款狀態。
完成檢查:提醒是否誤稱已逾期或已付?
8.每週更新回款與承諾
紀錄承諾付款日、經辦人、下次動作與結案回執;拒絕只看寄信數而忽略實際入帳。
完成檢查:週報是否能算出實際回款與期末餘額?
教學情境:已逾期,但早已結清
範例資料中,INV-1001 原始金額 120,000 元,已沖銷 40,000 元,2026 年 11 月 7 日的未收餘額是 80,000 元;到期日為 10 月 15 日,以觀察日減去到期日,逾期 23 天。因此它應進入追蹤清單,但仍要先確認是否存在未沖銷收款、折讓或已約定延期。這些數字只是教學測試,不是實際帳款。
INV-1002 雖然到期日早於觀察日,但原始金額 50,000 元已全部沖銷,未收餘額是 0 元。它不能進入催款清單。若模型只看「觀察日比到期日晚」,就可能錯誤寄出催收通知。財務驗收至少需對上總帳、付款入帳紀錄與收款提醒對象。
管理層可以追蹤兩組指標:到期未收款的金額變化,以及已承諾收款但尚未實際入帳的件數。這兩者不可混為「已回款」。若未取得銀行入帳或正式沖銷證據,系統只能標記「承諾付款」,不能改成「收款完成」。
教學模擬:一份可以直接修改的工作表
附件是虛構的教學資料,只供練習欄位、邏輯與錯誤檢查,並非真實客戶、真實交易或企業績效。請從附件 lab/sample_input.csv 開始,保留原始列不覆寫,再把 AI 的整理結果寫到另一份表。
主要欄位:發票ID、客戶代碼、幣別、原始金額、已沖銷、到期日、觀察日、未收餘額、逾期天數、追蹤狀態。
正式工作檔至少要有「來源編號、版本、主責、核對日、待確認事項」或可替代的欄位,避免 AI 的輸出覆蓋原始證據。
可直接複製的 AI 提示詞
你是應收帳款資料檢核助手。只使用以下教學模擬資料,以觀察日 2026-11-07 計算未收餘額及逾期天數。若未收餘額為 0,狀態為已結清,不能列入待催收。輸出:原始資料異常、逐筆未收清單、帳齡區間彙總、待財務確認項目。金額由明確運算導出,不能編造回款承諾。提醒信只能草擬,不能發送。
先用本文的虛構資料練習,再依公司規範決定是否使用工作資料。若工具沒有權限讀取資料,不應要求它假裝已看過文件。輸出的數值、來源、頁碼、狀態與人物責任都需要回到原始證據核對。
常見失敗與人工驗收
本篇用到期日計算「逾期帳齡」;財務若採開票日計算帳齡,應另設欄位與定義。已沖帳款項不再列催收。
逐筆抽查高風險紀錄,確認來源及版號、數值與單位、缺漏與矛盾、需要批准的動作及最後責任人。對財務、合約、客戶承諾、個資、採購與對外溝通等項目,不可讓 AI 自動做最終決策。
練習資料與核對答案
以下 CSV 是附件的可複製內容。輸出是編輯設計的參考基準,實際 AI 回答須逐項核對。
輸入
發票ID,客戶代碼,幣別,原始金額,已沖銷,到期日,觀察日,未收餘額,逾期天數,追蹤狀態
INV-1001,C001,TWD,120000,40000,2026-10-15,2026-11-07,80000,23,待對帳
INV-1002,C002,TWD,50000,50000,2026-10-20,2026-11-07,0,0,已結清
參考答案
發票ID,未收餘額,追蹤逾期天數,區間
INV-1001,80000,23,1至30天
INV-1002,0,0,已結清,不催款
三種失敗情境怎麼驗收?
餘額為零不催收;到期當日為0天且獨立分組;第90天歸61至90,第91天才歸91天以上。
今天就能執行的三件事
- 找一組不含機密或已獲核准的真實工作樣本,另存原始版本。
- 用本篇 CSV 表和提示詞完成一輪整理,留下不確定欄位與原始來源。
- 請業務或專業負責人抽查並簽核,確認有效後再擴大到下次例會或下一批案件。
延伸閱讀
本文的工作範圍是發票逐筆沖帳及逾期分組;既有企業痛點文章為跨部門總覽。可搭配相關天地人專題閱讀。
資料來源與使用邊界
本文以可驗證的官方功能說明、風險管理與台灣個資法規作為邊界,具體表單欄位與工作步驟為編輯團隊提出的方法建議。原創案例資料均為教學模擬;本文沒有宣稱在某一版本、付費方案或企業系統完成端到端實測。
- ChatGPT Learn|網頁版的檔案與工作流程
- ChatGPT Learn|資料與協作工作範例
- NIST 官方|AI Risk Management Framework
- 個人資料保護委員會籌備處|個人資料保護法
- Microsoft 官方|DAYS function
來源查核日:2026 年 11 月 7 日。
圖像為原創 AI 輔助編輯概念素材及原創程序圖解,不是任何真實客戶文件、真實操作截圖或新聞攝影。
本文由 TARAISG(TIANDIREN AI SOLUTION GROUP)使用 AI 模型產生正文、整理來源並設計實務工具。方法依據與限制列於文末;案例為明確標示的教學假設。未有具名紀錄時,不宣稱經人工或專家審核。
查看內容製作與更正說明